
Báo cáo tài chính là một công cụ quan trọng để đánh giá tình hình tài chính của doanh nghiệp. Tuy nhiên, không phải doanh nghiệp nào cũng tuân thủ đúng các quy định khi lập báo cáo. Vậy làm sai báo cáo tài chính có bị phạt không? Câu trả lời sẽ được làm rõ trong bài viết này của ACC Hà Nội, hãy tìm hiểu về những hậu quả pháp lý khi lập báo cáo tài chính sai và những điều cần lưu ý để tránh vi phạm.
1. Làm sai báo cáo tài chính có bị phạt không?
Việc nộp báo cáo tài chính sai có thể dẫn đến việc bị xử phạt theo quy định của pháp luật. Cụ thể, căn cứ vào Khoản 2 Điều 47 Luật Quản lý thuế 2019, nếu báo cáo tài chính sai sót làm ảnh hưởng đến nghĩa vụ thuế của doanh nghiệp, có thể dẫn đến các hình thức xử phạt như sau:
- Xử phạt khi cơ quan thuế tiến hành thanh tra, kiểm tra: Nếu doanh nghiệp nộp báo cáo tài chính sai sót mà sau đó bị cơ quan thuế hoặc cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra thuế, doanh nghiệp sẽ bị xử phạt vi phạm hành chính theo các điều khoản quy định tại Điều 142 và Điều 143 của Luật Quản lý thuế. Hành vi khai báo sai sót dẫn đến thay đổi nghĩa vụ thuế có thể bị xử phạt theo các mức độ khác nhau, tùy thuộc vào mức độ vi phạm.
- Trường hợp tự phát hiện sai sót và sửa đổi bổ sung: Nếu doanh nghiệp tự phát hiện sai sót trong báo cáo tài chính của mình và thực hiện sửa đổi, bổ sung báo cáo, nếu việc sửa đổi dẫn đến thiếu thuế phải nộp, doanh nghiệp sẽ phải chịu truy thu thuế kèm theo phạt tiền chậm nộp. Việc tự sửa chữa sai sót không tránh khỏi việc phải nộp lại các khoản thuế chưa nộp, đồng thời sẽ bị phạt vì nộp muộn.
>>> Mời quý khách tham khảo Dịch vụ kiểm toán báo cáo tài chính tại Hà Nội do ACC Hà Nội cung cấp.
2. Các lỗi sai phổ biến ở báo cáo tài chính
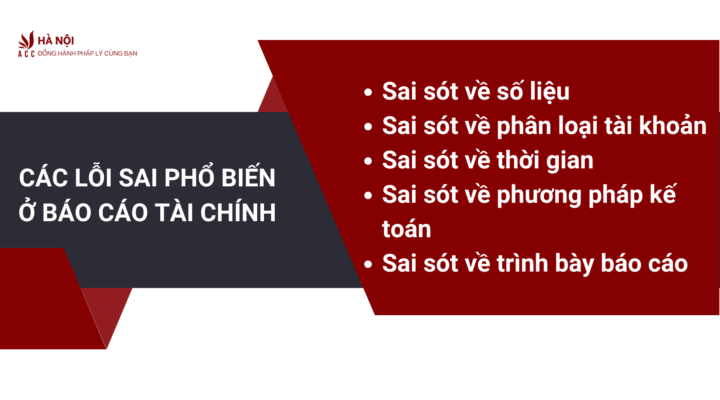
2.1. Sai sót về số liệu
- Lỗi tính toán: Do sơ suất trong quá trình tính toán, các con số trong báo cáo có thể bị sai lệch.
- Sai sót khi nhập liệu: Việc nhập liệu sai số liệu vào phần mềm kế toán cũng là nguyên nhân gây ra sai sót trong báo cáo.
- Không cập nhật số liệu kịp thời: Việc không cập nhật số liệu thường xuyên dẫn đến báo cáo không phản ánh đúng tình hình tài chính hiện tại của doanh nghiệp.
2.2. Sai sót về phân loại tài khoản
- Phân loại tài sản, nợ phải trả không đúng: Việc phân loại sai có thể ảnh hưởng đến việc tính toán các chỉ tiêu tài chính quan trọng.
- Không phân biệt rõ ràng giữa chi phí và tài sản: Việc phân loại sai chi phí và tài sản có thể dẫn đến việc ghi nhận lợi nhuận không chính xác.
2.3. Sai sót về thời gian
- Ghi nhận doanh thu, chi phí không đúng kỳ: Việc ghi nhận doanh thu, chi phí không đúng kỳ dẫn đến sai lệch về kết quả kinh doanh của từng kỳ.
- Không điều chỉnh các khoản phải thu, phải trả: Các khoản phải thu, phải trả chưa được điều chỉnh đúng kỳ cũng gây ra sai sót trong báo cáo.
2.4. Sai sót về phương pháp kế toán
- Áp dụng sai phương pháp khấu hao: Việc áp dụng sai phương pháp khấu hao ảnh hưởng đến chi phí khấu hao hàng năm và lợi nhuận.
- Không tuân thủ các chuẩn mực kế toán: Việc không tuân thủ các chuẩn mực kế toán dẫn đến báo cáo không phản ánh trung thực tình hình tài chính của doanh nghiệp.
2.5. Sai sót về trình bày báo cáo
- Bố cục báo cáo không rõ ràng: Bố cục báo cáo không rõ ràng gây khó khăn cho người sử dụng trong việc phân tích và đánh giá thông tin.
- Thiếu các thông tin cần thiết: Báo cáo thiếu các thông tin cần thiết như giải trình các số liệu bất thường, các sự kiện ảnh hưởng đến kết quả kinh doanh.
>>> Mời bạn tham khảo dịch vụ do ACC Hà Nội cung cấp Dịch vụ kiểm toán báo cáo tài chính tại Hà Nội nhanh chóng với chi phí hợp lý.
3. Làm sai báo cáo tài chính có được nộp lại không?
Căn cứ theo Khoản 1 Điều 47 Luật Quản lý thuế 2019, nếu doanh nghiệp phát hiện sai sót trong báo cáo tài chính đã nộp, doanh nghiệp có quyền khai bổ sung hồ sơ khai thuế trong thời gian tối đa là 10 năm kể từ ngày hết hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai sót. Tuy nhiên, điều kiện quan trọng là việc khai bổ sung phải được thực hiện trước khi cơ quan thuế hoặc cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra thuế tại doanh nghiệp. Các trường hợp nộp lại báo cáo tài chính sai:

3.1 Trường hợp báo cáo tài chính sai sót nhưng không ảnh hưởng đến nghĩa vụ thuế
- Nếu sai sót trong báo cáo tài chính không làm thay đổi số thuế phải nộp, doanh nghiệp vẫn có thể khai bổ sung và nộp lại báo cáo tài chính cho cơ quan thuế mà không cần phải lập bản giải trình khai bổ sung.
- Doanh nghiệp chỉ cần điều chỉnh các số liệu trên báo cáo tài chính và nộp lại cho cơ quan thuế vào bất kỳ ngày làm việc nào trong thời hạn 10 năm, miễn là trước khi cơ quan thuế công bố quyết định thanh tra, kiểm tra.
3.2 Trường hợp báo cáo tài chính sai sót gây ảnh hưởng đến số thuế phải nộp
- Nếu sai sót trong báo cáo tài chính làm thay đổi số thuế phải nộp, doanh nghiệp cần lập hồ sơ khai bổ sung theo mẫu 01/KHBS (theo Thông tư 156/2013/TT-BTC) và điều chỉnh lại số liệu trên tờ khai quyết toán thuế TNDN của năm có sai sót (mẫu 03/TNDN).
- Việc khai bổ sung có thể được thực hiện vào bất kỳ ngày làm việc nào trong thời gian 10 năm, nhưng phải trước khi cơ quan thuế công bố quyết định thanh tra, kiểm tra.
>>> Mời bạn tham khảo dịch vụ do ACC Hà Nội cung cấp Dịch vụ kiểm toán báo cáo tài chính tại Hà Nội nhanh chóng với chi phí hợp lý.
4. Quy trình nộp lại báo cáo tài chính khi phát hiện sai sót
Khi doanh nghiệp phát hiện báo cáo tài chính có sai sót, cần thực hiện theo một quy trình cụ thể để đảm bảo việc sửa chữa và nộp lại báo cáo tài chính đúng quy định:
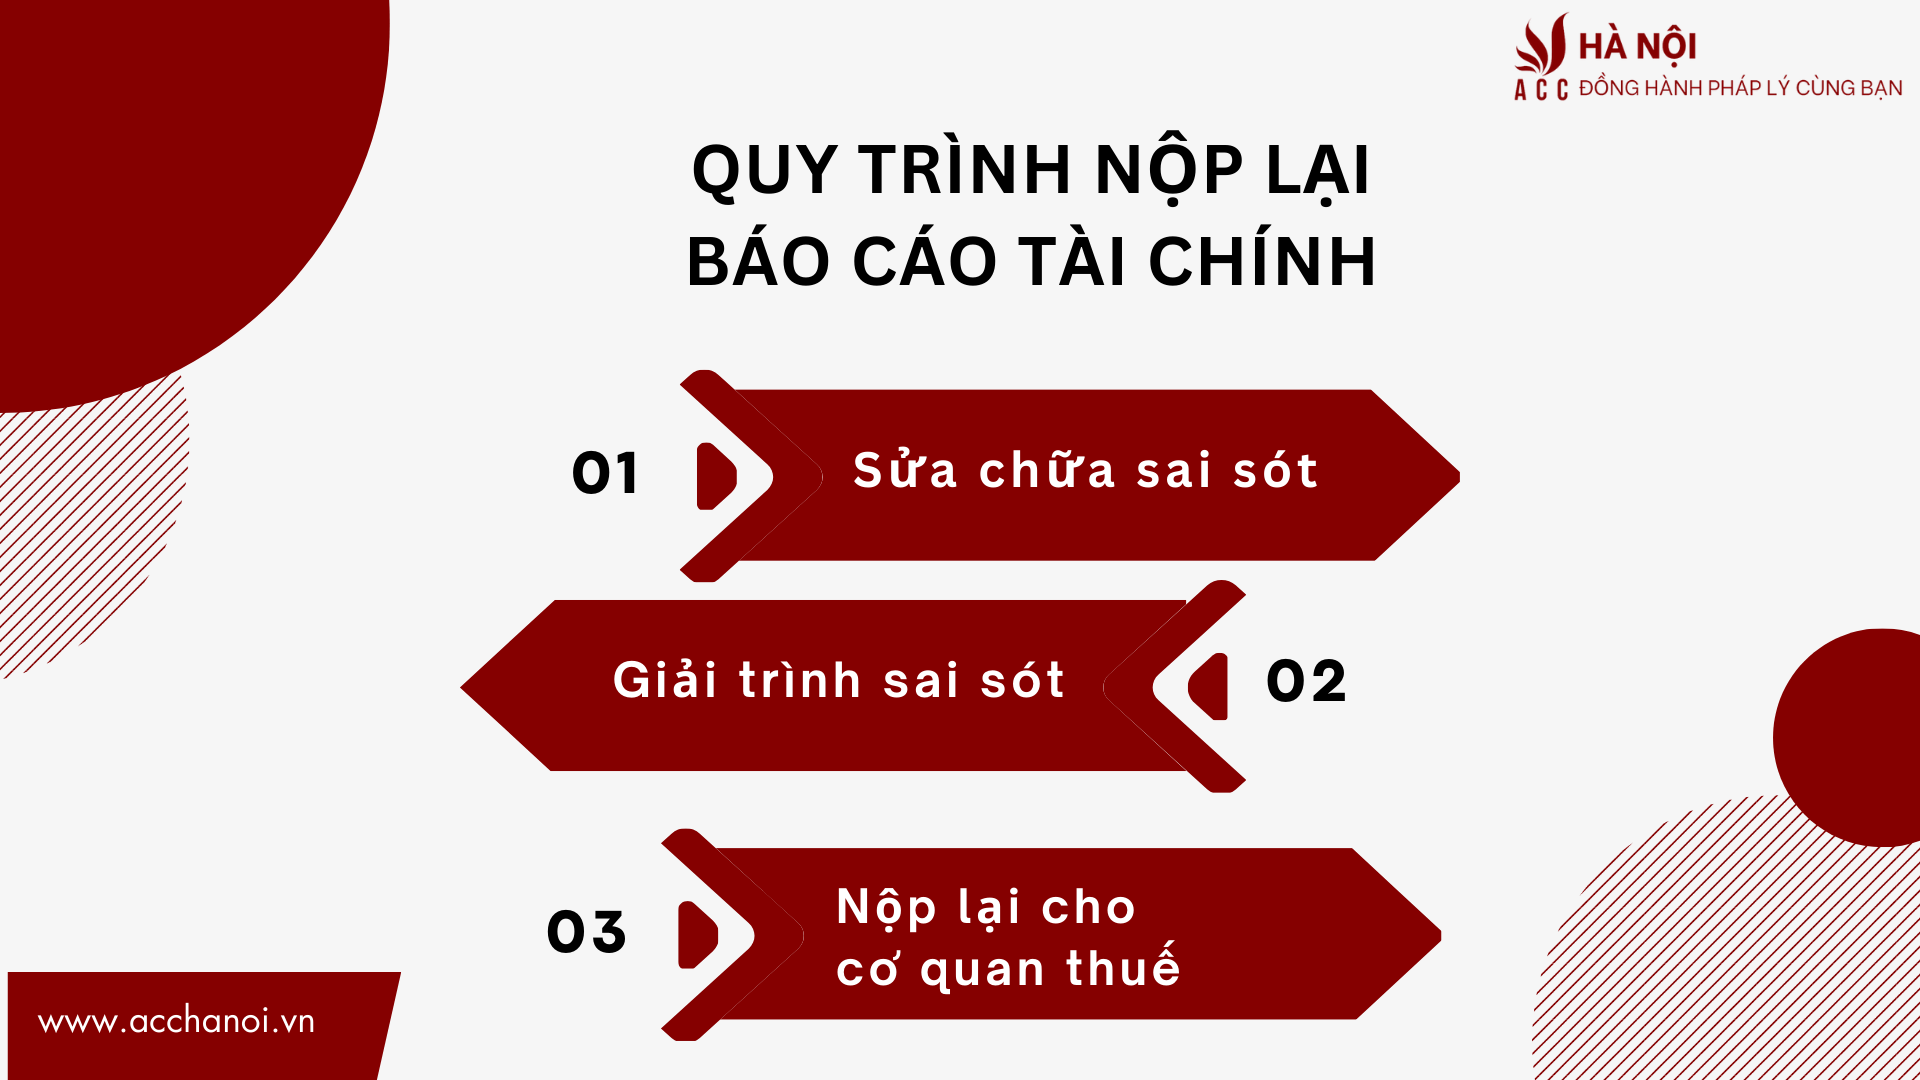
Sửa chữa sai sót: Điều chỉnh các sai sót trong báo cáo tài chính: Doanh nghiệp cần rà soát và sửa chữa các sai sót trong các chỉ tiêu tài chính như doanh thu, chi phí, tài sản, nợ phải trả, lợi nhuận, v.v. Những sai sót này có thể do nhầm lẫn trong việc ghi nhận số liệu, tính toán sai hoặc ghi nhận không chính xác các khoản mục.
Giải trình sai sót: Sau khi sửa chữa sai sót, doanh nghiệp cần cung cấp giải trình chi tiết về nguyên nhân gây ra sai sót trong báo cáo tài chính và các biện pháp đã thực hiện để khắc phục. Giải trình này giúp cơ quan thuế hiểu rõ tình huống và các điều chỉnh đã được thực hiện, đồng thời giúp minh bạch quá trình sửa chữa.
Nộp lại báo cáo tài chính cho cơ quan thuế: Nộp lại báo cáo tài chính đã sửa đổi cho cơ quan thuế hoặc các cơ quan có thẩm quyền. Việc nộp lại phải tuân thủ đúng quy định về thời gian nộp, đặc biệt là phải thực hiện trước khi cơ quan thuế hoặc cơ quan có thẩm quyền ra quyết định thanh tra, kiểm tra. Trong trường hợp sai sót ảnh hưởng đến nghĩa vụ thuế, doanh nghiệp cũng cần nộp hồ sơ khai bổ sung và điều chỉnh số liệu trên tờ khai thuế tương ứng.
>>> Bạn cũng có thể tham khảo thêm bài viết về Hướng dẫn làm báo cáo tài chính tại Hà Nội để hiểu rõ thêm về cách thức lập báo cáo tài chính.
5. Thời hạn nộp lại báo cáo tài chính khi có sai sót
Căn cứ theo Thông tư 156/2013/TT-BTC, doanh nghiệp có quyền khai bổ sung báo cáo tài chính (cũng như các hồ sơ khai thuế khác) trong thời gian 10 năm kể từ ngày hết hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai sót. Điều này có nghĩa là doanh nghiệp có thể điều chỉnh báo cáo tài chính sai sót của mình trong khoảng thời gian dài, tối đa là 10 năm, giúp doanh nghiệp có đủ thời gian để phát hiện và sửa chữa các sai sót nếu có.
Tuy nhiên, để được quyền khai bổ sung báo cáo tài chính, doanh nghiệp phải đảm bảo một điều kiện quan trọng: Việc khai bổ sung phải được thực hiện trước khi cơ quan thuế hoặc cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra tại trụ sở của doanh nghiệp. Điều này có nghĩa là, nếu doanh nghiệp đã bị thanh tra, kiểm tra thuế, việc khai bổ sung báo cáo tài chính sẽ không còn hiệu lực, và doanh nghiệp sẽ phải chịu các hình thức xử phạt theo quy định.
>>> Mời bạn tham khảo thêm về: Tài sản khác trên báo cáo tài chính là gì?
6. Ý nghĩa của báo cáo tài chính với doanh nghiệp
6.1. Cung cấp thông tin tài chính chính xác và minh bạch
Báo cáo tài chính giúp doanh nghiệp cung cấp thông tin tài chính chính xác, minh bạch và kịp thời về các chỉ tiêu tài chính như tài sản, nợ phải trả, doanh thu, chi phí và lợi nhuận. Những thông tin này rất quan trọng đối với các bên liên quan, như cổ đông, nhà đầu tư, ngân hàng và cơ quan thuế, để đánh giá tình hình tài chính và hoạt động của doanh nghiệp.
6.2. Hỗ trợ quyết định quản trị và chiến lược
Thông qua báo cáo tài chính, các nhà quản lý có thể phân tích và đánh giá được tình hình tài chính của doanh nghiệp từ đó đưa ra các quyết định quản lý hiệu quả hơn. Các quyết định như:
- Đầu tư: Đánh giá khả năng sinh lời và tiềm năng tăng trưởng của doanh nghiệp.
- Vay vốn: Tạo cơ sở để các ngân hàng, tổ chức tín dụng đưa ra quyết định cho vay.
- Cắt giảm chi phí: Xác định các khu vực cần tối ưu hóa chi phí để cải thiện lợi nhuận.
Báo cáo tài chính cũng cung cấp cái nhìn tổng thể về các nguồn tài chính và cách chúng được sử dụng, giúp doanh nghiệp xác định được các cơ hội và thách thức trong tương lai.
6.3. Đảm bảo tuân thủ pháp lý
Một trong những yêu cầu bắt buộc của doanh nghiệp là phải lập và công bố báo cáo tài chính đúng quy định của pháp luật. Điều này không chỉ giúp doanh nghiệp tuân thủ các nghĩa vụ thuế mà còn giúp các cơ quan chức năng giám sát hoạt động kinh doanh của doanh nghiệp. Việc nộp báo cáo tài chính đầy đủ và đúng hạn giúp doanh nghiệp tránh được các hình thức xử phạt hành chính liên quan đến việc trốn thuế hoặc không tuân thủ các quy định về công bố thông tin tài chính.
6.4. Đo lường hiệu quả hoạt động của doanh nghiệp
Báo cáo tài chính giúp doanh nghiệp đánh giá được hiệu quả hoạt động trong một khoảng thời gian nhất định (thường là theo năm hoặc quý). Các chỉ số như lợi nhuận ròng, tỷ suất sinh lợi, tỷ lệ nợ trên vốn chủ sở hữu hay doanh thu đều là các chỉ số quan trọng giúp doanh nghiệp nhìn nhận lại quá trình vận hành và từ đó có thể đưa ra các biện pháp cải thiện. Báo cáo tài chính cũng giúp xác định các lĩnh vực kinh doanh nào đang có hiệu quả và các lĩnh vực nào cần cải tiến.
6.5. Hỗ trợ trong việc huy động vốn
Khi doanh nghiệp cần mở rộng hoạt động, một trong những nguồn vốn quan trọng là từ các nhà đầu tư hoặc ngân hàng. Báo cáo tài chính là cơ sở để nhà đầu tư đánh giá khả năng sinh lợi của doanh nghiệp, từ đó quyết định có nên đầu tư hay không. Ngoài ra, ngân hàng và các tổ chức tín dụng cũng dựa vào báo cáo tài chính để quyết định cấp tín dụng cho doanh nghiệp. Do đó, báo cáo tài chính minh bạch, chính xác sẽ giúp doanh nghiệp huy động vốn dễ dàng hơn.
6.6. Đánh giá khả năng thanh toán và quản lý nợ
Báo cáo tài chính giúp doanh nghiệp đánh giá khả năng thanh toán các khoản nợ của mình. Các chỉ tiêu như tỷ lệ thanh toán ngắn hạn (current ratio), tỷ lệ thanh toán nhanh (quick ratio) giúp doanh nghiệp kiểm tra khả năng thanh toán các khoản nợ ngắn hạn. Việc hiểu rõ khả năng thanh toán của mình giúp doanh nghiệp tránh được tình trạng vỡ nợ hoặc gặp khó khăn trong việc trả nợ, đồng thời có chiến lược điều chỉnh trong quản lý nợ hiệu quả.
>>> Quý khách cũng có thể tham khảo Dịch vụ tư vấn doanh nghiệp tại Hà Nội do ACC Hà Nội cung cấp, đảm bảo doanh nghiệp của bạn luôn vận hàng theo đúng quy định pháp luật nhé!
7. Câu hỏi khác
Báo cáo tài chính sai có thể dẫn đến hậu quả gì đối với doanh nghiệp?
Ngoài việc bị phạt hành chính, báo cáo tài chính sai còn có thể ảnh hưởng đến uy tín doanh nghiệp, làm giảm niềm tin từ đối tác và khách hàng, và có thể dẫn đến truy thu thuế nếu sai sót liên quan đến kê khai thuế.
Mức phạt đối với sai sót trong báo cáo tài chính là bao nhiêu?
Mức phạt có thể dao động từ 5 triệu đồng đến 50 triệu đồng tùy thuộc vào mức độ vi phạm và loại sai sót trong báo cáo tài chính. Trong một số trường hợp nghiêm trọng, mức phạt có thể cao hơn.
Làm sao để tránh bị phạt khi lập báo cáo tài chính?
Để tránh bị phạt, doanh nghiệp cần phải tuân thủ đúng quy định về kế toán và báo cáo tài chính, thực hiện kiểm tra kỹ lưỡng các số liệu và nếu cần, sử dụng dịch vụ kiểm toán độc lập để đảm bảo tính chính xác của báo cáo tài chính.
Qua bài viết của ACC Hà Nội về làm sai báo cáo tài chính có bị phạt không? có thể thấy hành vi này có thể dẫn đến nhiều hậu quả nghiêm trọng. Để tránh những rủi ro không đáng có, doanh nghiệp cần tuân thủ nghiêm túc các quy định về kế toán và báo cáo tài chính. Việc lập báo cáo tài chính chính xác, đầy đủ và kịp thời không chỉ giúp doanh nghiệp minh bạch hóa hoạt động kinh doanh mà còn góp phần xây dựng một môi trường kinh doanh lành mạnh.

Để lại một bình luận