
Báo cáo tài chính trắng là “bộ mặt” của doanh nghiệp, phản ánh tình hình kinh doanh và tài chính của doanh nghiệp trong một kỳ kế toán. Để đảm bảo tính minh bạch và tuân thủ quy định pháp luật, việc nộp báo cáo tài chính trắng đúng hạn là vô cùng quan trọng. Trong bài viết Hướng dẫn nộp báo cáo tài chính trắng ACC Hà Nội sẽ giúp bạn hiểu rõ hơn về quy trình nộp báo cáo tài chính trắng và các lưu ý cần thiết.

1. Báo cáo tài chính trắng là gì?
Báo cáo tài chính trắng (hay “Báo cáo tài chính minh bạch”) là một khái niệm chỉ những báo cáo tài chính mà trong đó, tất cả các số liệu được trình bày một cách trung thực, chính xác và đầy đủ, không có sự gian lận, sai lệch hoặc che giấu thông tin.
Mục đích của báo cáo tài chính trắng là để cung cấp một bức tranh rõ ràng và đáng tin cậy về tình hình tài chính của công ty, giúp các nhà đầu tư, cổ đông, cơ quan quản lý, và các bên liên quan khác có thể đánh giá đúng đắn khả năng tài chính, hiệu quả hoạt động và các rủi ro của doanh nghiệp.
>>> Mời bạn tham khảo thêm về: Báo cáo tài chính nội bộ là gì?
2. Đặc điểm của báo cáo tài chính trắng
Dưới đây là các yếu tố chi tiết làm nên một báo cáo tài chính trắng:
2.1 Minh bạch trong việc trình bày thông tin tài chính
- Giới thiệu và giải thích các phương pháp kế toán: Báo cáo tài chính trắng sẽ làm rõ phương pháp kế toán mà công ty đang áp dụng (như phương pháp kế toán dồn tích hay kế toán tiền mặt, các chính sách và ước tính kế toán quan trọng).
- Thông tin đầy đủ về các khoản mục tài chính: Các khoản mục như doanh thu, chi phí, lợi nhuận, tài sản, nợ phải trả phải được trình bày một cách chi tiết và rõ ràng. Mỗi khoản mục sẽ được giải thích cặn kẽ để người đọc có thể hiểu được bản chất và cách thức ghi nhận.
- Thông tin về các yếu tố ngoại lai: Các yếu tố như rủi ro, sự thay đổi trong thị trường hoặc các thay đổi trong chính sách kế toán sẽ được trình bày rõ ràng.
2.2 Không có sự gian lận, sai lệch thông tin
- Sự thật trong các số liệu tài chính: Báo cáo tài chính trắng không có sự điều chỉnh, thổi phồng doanh thu, chi phí hay lợi nhuận để tạo ra một hình ảnh tích cực sai lệch về tình hình tài chính. Các số liệu như lợi nhuận trước thuế, sau thuế, dòng tiền đều phải phản ánh đúng thực tế.
- Không có sự tẩy trắng các khoản mục tài chính: Các khoản phải thu, tồn kho, nợ phải trả đều phải được ghi nhận chính xác. Báo cáo tài chính không được phép làm giả hoặc che giấu các khoản nợ, các khoản lỗ, hay các yếu tố có thể ảnh hưởng đến kết quả kinh doanh.
- Kiểm toán độc lập: Để đảm bảo tính chính xác của báo cáo tài chính, một đơn vị kiểm toán độc lập sẽ thực hiện kiểm toán báo cáo tài chính của công ty. Báo cáo kiểm toán này phải xác nhận rằng báo cáo tài chính không có sự sai lệch trọng yếu.
2.3 Tuân thủ các chuẩn mực kế toán
Chứng minh tuân thủ chuẩn mực kế toán: Báo cáo tài chính trắng phải tuân thủ các chuẩn mực kế toán được quy định, ví dụ như Chuẩn mực kế toán Việt Nam (VAS) hoặc Chuẩn mực báo cáo tài chính quốc tế (IFRS). Điều này đảm bảo rằng tất cả các số liệu và thông tin tài chính được trình bày đúng cách, không có sự mơ hồ hay hiểu nhầm.
Các báo cáo tài chính chuẩn mực: Báo cáo tài chính trắng thường bao gồm ba loại báo cáo chính:
- Bảng cân đối kế toán (Balance Sheet): Liệt kê tài sản, nợ phải trả và vốn chủ sở hữu của công ty tại một thời điểm cụ thể.
- Báo cáo kết quả hoạt động kinh doanh (Income Statement): Tóm tắt các doanh thu, chi phí và lợi nhuận trong một kỳ kế toán.
- Báo cáo lưu chuyển tiền tệ (Cash Flow Statement): Phản ánh các dòng tiền vào và ra từ hoạt động kinh doanh, đầu tư và tài chính.
2.4 Tính đầy đủ và chính xác trong việc ghi nhận các thông tin tài chính
- Thông tin tài chính phải phản ánh đúng thực tế: Báo cáo tài chính trắng phải ghi nhận đầy đủ tất cả các giao dịch, sự kiện tài chính và các nghĩa vụ của công ty. Ví dụ, các khoản mục phải thu, phải trả, chi phí hoạt động, thu nhập phải được ghi nhận một cách chính xác theo từng sự kiện phát sinh.
- Các sự kiện trọng yếu được thông báo đầy đủ: Mọi thay đổi trong chính sách kế toán, các sự kiện trọng yếu như thay đổi trong cổ đông lớn, thay đổi lãnh đạo, các vụ kiện tụng hay các hợp đồng lớn đều cần được tiết lộ rõ ràng trong báo cáo tài chính.
- Đảm bảo tính nhất quán: Báo cáo tài chính phải duy trì tính nhất quán trong cách thức ghi nhận và trình bày các khoản mục qua các kỳ kế toán khác nhau, nếu có sự thay đổi thì phải giải thích rõ lý do.
2.5 Sự công khai và dễ tiếp cận cho các bên liên quan
- Công khai và dễ tiếp cận: Một báo cáo tài chính trắng phải được công khai một cách dễ dàng để các nhà đầu tư, cổ đông và các bên liên quan có thể tiếp cận và kiểm tra. Báo cáo này cũng phải được đăng tải trên các nền tảng như website của công ty, cơ quan quản lý chứng khoán hoặc các sàn giao dịch chứng khoán (nếu có).
- Lý giải và giải thích các thông tin tài chính: Các báo cáo tài chính cần có các chú thích và giải thích chi tiết về các khoản mục, giúp người đọc dễ dàng hiểu và đánh giá tình hình tài chính của công ty. Điều này cũng giúp tránh sự hiểu lầm hoặc mơ hồ.
2.6 Báo cáo tài chính do các bên kiểm toán độc lập kiểm tra
Kiểm toán độc lập: Để tăng cường độ tin cậy của báo cáo tài chính, một tổ chức kiểm toán độc lập phải kiểm tra và xác nhận tính chính xác của báo cáo tài chính. Kiểm toán viên sẽ đưa ra ý kiến kiểm toán (chứng nhận báo cáo tài chính) xác nhận rằng báo cáo tài chính không có sai lệch trọng yếu và tuân thủ đầy đủ các chuẩn mực kế toán.
Ý kiến kiểm toán: Kiểm toán viên sẽ đưa ra một trong ba ý kiến sau:
- Ý kiến chấp nhận (Unqualified Opinion): Báo cáo tài chính là hợp lý và tuân thủ chuẩn mực kế toán.
- Ý kiến có điều kiện (Qualified Opinion): Báo cáo tài chính có một số vấn đề nhỏ, nhưng không ảnh hưởng nghiêm trọng.
- Ý kiến từ chối (Adverse Opinion): Báo cáo tài chính có sai lệch trọng yếu và không tuân thủ chuẩn mực kế toán.
2.7 Tính kịp thời và cập nhật
Báo cáo tài chính được công bố đúng hạn: Để báo cáo tài chính có giá trị, công ty phải công bố báo cáo đúng hạn và theo định kỳ quy định. Việc này giúp các nhà đầu tư và các bên liên quan có đủ thời gian để phân tích và đưa ra quyết định đầu tư hoặc điều chỉnh chiến lược.
>>> Tham khảo thêm về: Hướng dẫn cách làm báo cáo công nợ
3. Hướng dẫn nộp báo cáo tài chính trắng
Nộp báo cáo tài chính trắng thường liên quan đến việc công bố báo cáo tài chính của doanh nghiệp một cách công khai, minh bạch và đúng quy định pháp luật, nhằm mục đích cung cấp thông tin cho các bên liên quan (như nhà đầu tư, cổ đông, cơ quan thuế, cơ quan quản lý, và công chúng). Dưới đây là hướng dẫn chi tiết về cách nộp báo cáo tài chính trắng tại Việt Nam:
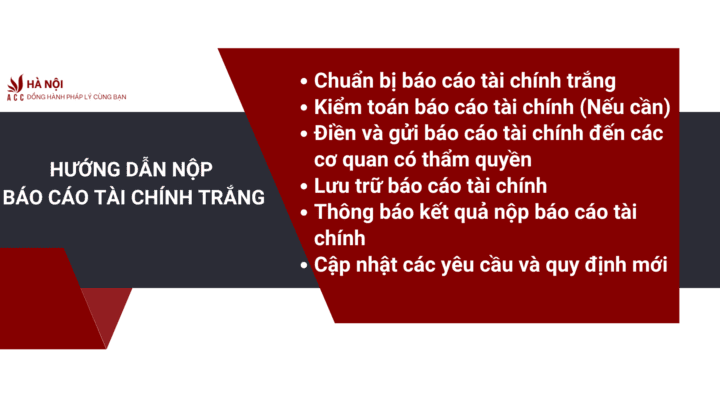
3.1 Chuẩn bị báo cáo tài chính trắng
Báo cáo tài chính trắng phải được chuẩn bị đầy đủ và chính xác, tuân thủ các chuẩn mực kế toán Việt Nam (VAS) hoặc chuẩn mực quốc tế (IFRS) tùy thuộc vào loại hình và quy mô doanh nghiệp. Các báo cáo tài chính cần bao gồm:
- Bảng cân đối kế toán (Balance Sheet): Thể hiện tài sản, nợ phải trả và vốn chủ sở hữu.
- Báo cáo kết quả hoạt động kinh doanh (Income Statement): Thể hiện các khoản doanh thu, chi phí và lợi nhuận.
- Báo cáo lưu chuyển tiền tệ (Cash Flow Statement): Phản ánh dòng tiền vào và ra từ hoạt động kinh doanh, đầu tư và tài chính.
- Thuyết minh báo cáo tài chính (Notes to Financial Statements): Giải thích chi tiết các khoản mục trong báo cáo tài chính, phương pháp kế toán, và các thông tin quan trọng khác.
- Báo cáo kiểm toán (Audit Report): Nếu có, báo cáo kiểm toán độc lập từ công ty kiểm toán phải đính kèm.
3.2 Kiểm toán báo cáo tài chính (Nếu cần)
Trước khi nộp báo cáo tài chính trắng, doanh nghiệp cần đảm bảo báo cáo này đã được kiểm toán bởi một công ty kiểm toán độc lập. Đây là bước rất quan trọng để bảo đảm tính minh bạch và độ tin cậy của báo cáo tài chính. Báo cáo kiểm toán độc lập sẽ giúp xác nhận rằng báo cáo tài chính được lập đúng theo chuẩn mực kế toán và không có sai lệch trọng yếu.
3.3 Điền và gửi báo cáo tài chính đến các cơ quan có thẩm quyền
Sau khi chuẩn bị báo cáo tài chính trắng đầy đủ và có báo cáo kiểm toán (nếu cần), doanh nghiệp cần nộp báo cáo tài chính cho các cơ quan chức năng có thẩm quyền.
Nộp báo cáo tài chính cho cơ quan thuế: Tất cả các doanh nghiệp tại Việt Nam đều phải nộp báo cáo tài chính cho Cơ quan thuế để khai báo thuế thu nhập doanh nghiệp (TNDN) và các nghĩa vụ thuế khác. Việc nộp báo cáo tài chính cho cơ quan thuế thường được thực hiện vào cuối năm tài chính hoặc khi có yêu cầu. Quy trình như sau:
- Thời hạn nộp báo cáo: Báo cáo tài chính phải được nộp trước 90 ngày kể từ khi kết thúc năm tài chính (ngày 31 tháng 12 của năm tài chính trước).
- Hình thức nộp báo cáo: Báo cáo tài chính có thể nộp trực tuyến qua hệ thống của Tổng cục Thuế qua cổng thông tin điện tử (https://thuedientu.gdt.gov.vn/) hoặc nộp bản giấy tại Chi cục Thuế địa phương nơi doanh nghiệp đặt trụ sở.
Nộp báo cáo tài chính cho Sở Kế hoạch và Đầu tư (SKHĐT): Doanh nghiệp phải nộp báo cáo tài chính cho Sở Kế hoạch và Đầu tư (SKHĐT) của tỉnh/thành phố nơi doanh nghiệp đăng ký kinh doanh. Đây là yêu cầu đối với tất cả các doanh nghiệp và được quy định trong Luật Doanh nghiệp.
- Thời hạn nộp báo cáo: Thường phải nộp báo cáo tài chính hàng năm chậm nhất là 60 ngày kể từ ngày kết thúc năm tài chính.
- Hình thức nộp báo cáo: Báo cáo tài chính có thể được nộp trực tiếp tại cơ quan này hoặc qua cổng thông tin đăng ký doanh nghiệp (https://dangkykinhdoanh.gov.vn/).
Nộp báo cáo tài chính cho Ủy ban Chứng khoán Nhà nước (UBCKNN) (Đối với công ty niêm yết): Đối với các công ty đại chúng niêm yết trên sàn chứng khoán, báo cáo tài chính phải được nộp cho Ủy ban Chứng khoán Nhà nước (UBCKNN) và công bố công khai để các nhà đầu tư có thể tham khảo.
- Thời hạn nộp báo cáo: Báo cáo tài chính năm phải được công bố chậm nhất là 90 ngày kể từ ngày kết thúc năm tài chính.
- Hình thức nộp báo cáo: Báo cáo tài chính có thể được nộp qua hệ thống công bố thông tin của Sở Giao dịch Chứng khoán (HOSE, HNX) hoặc gửi trực tiếp cho UBCKNN.
Công bố báo cáo tài chính trên website công ty: Các doanh nghiệp có thể công bố báo cáo tài chính của mình trên website của công ty (nếu có), để các cổ đông, nhà đầu tư và công chúng có thể tham khảo thông tin.
- Thời gian công bố: Báo cáo tài chính phải được công bố trong vòng 90 ngày kể từ ngày kết thúc năm tài chính.
- Hình thức công bố: Công ty có thể công bố trên website của mình hoặc thông qua các phương tiện thông tin đại chúng khác nếu cần thiết.
3.4 Lưu trữ báo cáo tài chính
Sau khi nộp và công bố báo cáo tài chính, doanh nghiệp phải lưu trữ các tài liệu liên quan để phục vụ cho việc kiểm tra, kiểm toán hoặc các yêu cầu pháp lý trong tương lai. Doanh nghiệp cần lưu trữ báo cáo tài chính dưới dạng bản cứng hoặc bản điện tử theo quy định của pháp luật.
3.5 Thông báo kết quả nộp báo cáo tài chính
Sau khi nộp báo cáo tài chính cho các cơ quan chức năng, doanh nghiệp cần theo dõi để nhận thông báo phản hồi từ cơ quan thuế, cơ quan đăng ký kinh doanh hoặc Ủy ban Chứng khoán Nhà nước về việc chấp nhận hoặc yêu cầu chỉnh sửa báo cáo tài chính (nếu có).
3.6 Cập nhật các yêu cầu và quy định mới
Do các quy định về báo cáo tài chính có thể thay đổi theo thời gian, doanh nghiệp cần luôn cập nhật thông tin từ các cơ quan nhà nước như Bộ Tài chính, Tổng cục Thuế, Ủy ban Chứng khoán Nhà nước để đảm bảo tuân thủ đầy đủ các quy định hiện hành.
>>> Có thể bạn sẽ quan tâm về Dịch vụ kế toán tại Hà Nội
4. Những lưu ý khi nộp báo cáo tài chính trắng
Khi nộp báo cáo tài chính trắng, doanh nghiệp cần lưu ý một số điểm quan trọng để đảm bảo rằng báo cáo của mình được chấp nhận và tuân thủ đúng quy định pháp luật. Dưới đây là các lưu ý quan trọng khi nộp báo cáo tài chính trắng:
4.1 Đảm bảo tính chính xác và đầy đủ của báo cáo
- Kiểm tra tính chính xác: Trước khi nộp, doanh nghiệp cần chắc chắn rằng báo cáo tài chính hoàn toàn chính xác, không có sai sót hoặc thiếu sót trong các số liệu.
- Bảo đảm tính đầy đủ: Báo cáo tài chính phải bao gồm đầy đủ ba báo cáo chính (Bảng cân đối kế toán, Báo cáo kết quả hoạt động kinh doanh, Báo cáo lưu chuyển tiền tệ) và các thuyết minh báo cáo tài chính giải thích chi tiết các khoản mục.
- Tổng hợp và đối chiếu số liệu: Kiểm tra các số liệu giữa các báo cáo (doanh thu, chi phí, lợi nhuận, tài sản, nợ phải trả…) để đảm bảo sự nhất quán giữa các phần của báo cáo tài chính.
4.2 Tuân thủ chuẩn mực kế toán
- Chọn phương pháp kế toán phù hợp: Đảm bảo áp dụng đúng các chuẩn mực kế toán Việt Nam (VAS) hoặc chuẩn mực quốc tế (IFRS), tùy thuộc vào quy định áp dụng cho doanh nghiệp.
- Chính sách kế toán và ước tính: Các chính sách kế toán và ước tính phải được mô tả rõ ràng trong phần thuyết minh báo cáo tài chính để người đọc có thể hiểu cách thức ghi nhận các khoản mục tài chính.
- Đảm bảo tính minh bạch: Báo cáo tài chính phải minh bạch, không có sự che giấu thông tin hay thổi phồng các chỉ tiêu tài chính, đặc biệt là các khoản mục quan trọng như nợ phải trả, tài sản vô hình, các giao dịch liên kết.
4.3 Có báo cáo kiểm toán độc lập (nếu cần)
- Kiểm toán báo cáo tài chính: Đối với các công ty cổ phần, công ty niêm yết hoặc doanh nghiệp lớn, báo cáo tài chính cần phải được kiểm toán bởi công ty kiểm toán độc lập. Báo cáo kiểm toán sẽ giúp đảm bảo rằng báo cáo tài chính của doanh nghiệp tuân thủ đúng chuẩn mực kế toán và không có sai lệch trọng yếu.
- Chú ý ý kiến kiểm toán: Nếu báo cáo kiểm toán có ý kiến từ chối hoặc có điều kiện, doanh nghiệp cần phải xử lý kịp thời, giải trình và sửa chữa các sai sót (nếu có) trước khi nộp báo cáo.
4.4 Tuân thủ thời hạn nộp báo cáo
- Nộp đúng hạn: Doanh nghiệp cần phải nộp báo cáo tài chính đúng thời hạn theo quy định của pháp luật, thường là trước 90 ngày kể từ khi kết thúc năm tài chính. Nếu nộp trễ, có thể bị xử phạt theo quy định của pháp luật.
- Thời hạn nộp báo cáo cho cơ quan thuế: Doanh nghiệp phải nộp báo cáo tài chính cho cơ quan thuế trong 90 ngày kể từ ngày kết thúc năm tài chính để khai thuế thu nhập doanh nghiệp và các nghĩa vụ thuế khác.
- Thời hạn nộp báo cáo cho Sở Kế hoạch và Đầu tư: Thường là 60 ngày kể từ ngày kết thúc năm tài chính đối với các doanh nghiệp tư nhân, công ty TNHH, công ty cổ phần không niêm yết.
4.5 Nộp báo cáo theo hình thức quy định
- Nộp báo cáo trực tuyến: Hầu hết các cơ quan chức năng như Tổng cục Thuế, Sở Kế hoạch và Đầu tư, và Ủy ban Chứng khoán Nhà nước cho phép nộp báo cáo tài chính trực tuyến qua các hệ thống cổng thông tin điện tử của cơ quan. Doanh nghiệp cần nộp báo cáo đúng theo hình thức này để tiết kiệm thời gian và đảm bảo tính hợp lệ.
- Nộp báo cáo bản giấy: Một số trường hợp, đặc biệt là đối với doanh nghiệp chưa đăng ký nộp báo cáo trực tuyến, hoặc đối với các yêu cầu của các cơ quan cụ thể, doanh nghiệp vẫn có thể nộp báo cáo tài chính bản giấy tại cơ quan có thẩm quyền.
4.6 Kiểm tra tính đầy đủ của các tài liệu đính kèm
- Báo cáo kiểm toán (nếu có): Nếu doanh nghiệp là công ty đại chúng hoặc công ty lớn, báo cáo tài chính phải có báo cáo kiểm toán độc lập của công ty kiểm toán.
- Giấy phép kinh doanh, giấy tờ pháp lý: Cung cấp đầy đủ các giấy tờ pháp lý như Giấy phép đăng ký doanh nghiệp, các chứng nhận khác nếu cần thiết theo yêu cầu của cơ quan thuế hoặc cơ quan đăng ký kinh doanh.
>>> Mời bạn tham khảo dịch vụ do ACC Hà Nội cung cấp Dịch vụ kiểm toán báo cáo tài chính tại Hà Nội nhanh chóng với chi phí hợp lý.
5. Những câu hỏi thường gặp
Doanh nghiệp có thể nộp báo cáo tài chính trễ không?
Trả lời: Không được phép nộp trễ. Việc nộp báo cáo tài chính sau thời hạn quy định (thường là 90 ngày sau khi kết thúc năm tài chính) có thể dẫn đến việc bị phạt theo quy định của pháp luật. Ngoài ra, việc nộp trễ có thể ảnh hưởng đến uy tín của doanh nghiệp và gây mất lòng tin với nhà đầu tư và các cơ quan chức năng.
Doanh nghiệp có thể sửa báo cáo tài chính sau khi nộp không?
Trả lời: Nếu phát hiện sai sót sau khi đã nộp báo cáo tài chính, doanh nghiệp có thể phải nộp lại báo cáo tài chính đã sửa đổi. Việc này sẽ yêu cầu doanh nghiệp giải trình và cập nhật các thay đổi với cơ quan chức năng liên quan (thuế, sở kế hoạch đầu tư, hoặc Ủy ban Chứng khoán Nhà nước).
Báo cáo tài chính trắng có cần phải được xác nhận bởi cơ quan nhà nước không?
Trả lời: Báo cáo tài chính trắng không cần phải được xác nhận trực tiếp bởi cơ quan nhà nước, nhưng doanh nghiệp cần phải đảm bảo rằng báo cáo này được kiểm toán (nếu cần), tuân thủ đúng các quy định về báo cáo tài chính, và nộp đúng hạn cho các cơ quan có thẩm quyền. Nếu báo cáo tài chính có sai lệch, cơ quan thuế hoặc các cơ quan khác có thể yêu cầu doanh nghiệp chỉnh sửa hoặc nộp lại báo cáo.
Việc nộp báo cáo tài chính trắng là một quy trình quan trọng giúp doanh nghiệp tuân thủ các quy định pháp lý và minh bạch trong hoạt động tài chính. Các câu hỏi thường gặp giúp làm rõ quy trình này và cung cấp thông tin hữu ích cho doanh nghiệp trong việc hoàn thành nghĩa vụ báo cáo tài chính một cách chính xác và đúng thời hạn. ACC Hà Nội hy vọng bài viết Hướng dẫn nộp báo cáo tài chính trắng có thể giúp ích được cho bạn.

Để lại một bình luận