
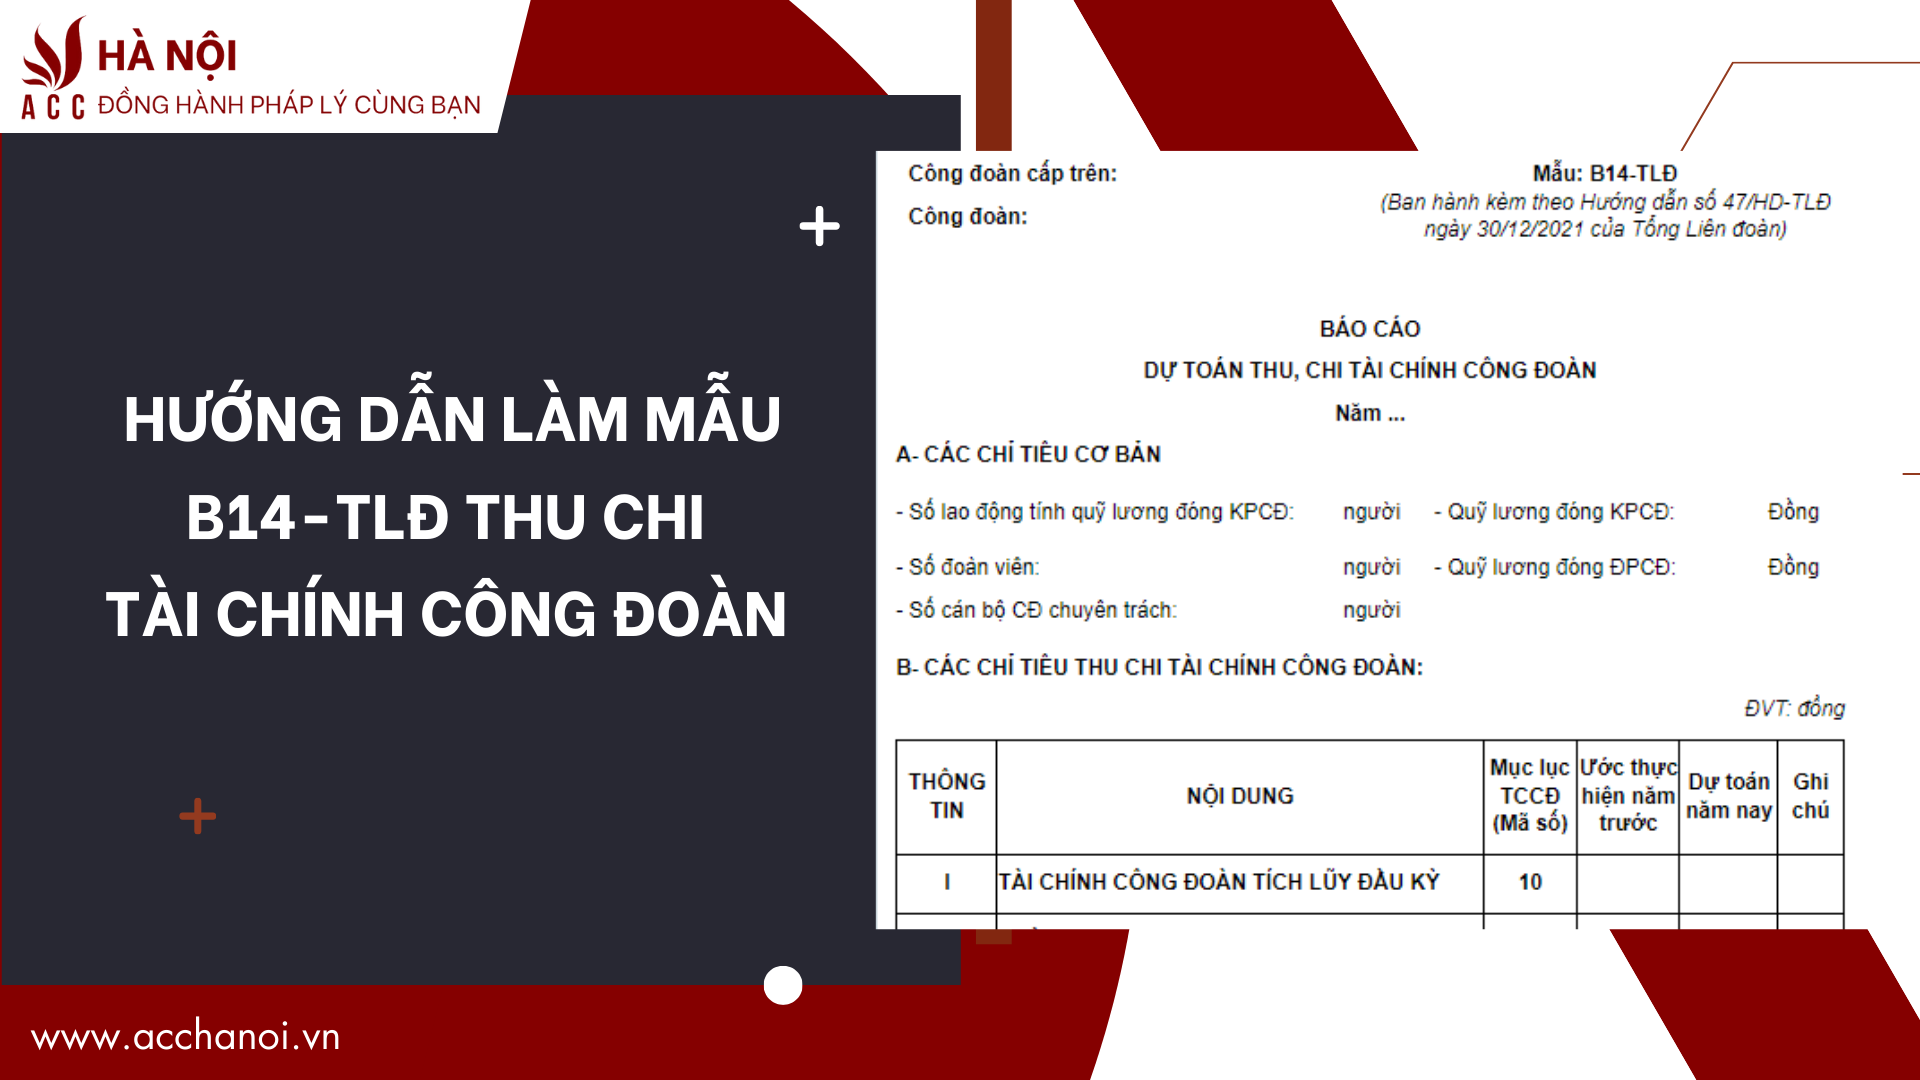
Đối với kế toán tại các doanh nghiệp có tổ chức công đoàn cơ sở, giai đoạn quyết toán tài chính luôn là khoảng thời gian bận rộn và áp lực nhất. Trong bộ hồ sơ quyết toán nộp lên Công đoàn cấp trên, mẫu B14-TLĐ (Báo cáo tình hình kinh phí công đoàn tích lũy) chính là một trong những biểu mẫu phức tạp và dễ xảy ra sai sót số liệu nhất. Bài viết dưới đây của ACC Hà Nội sẽ hướng dẫn làm mẫu B14-TLĐ chuẩn quy định.
1. Mẫu B14-TLĐ là gì?
Mẫu B14-TLĐ là biểu mẫu Báo cáo tình hình kinh phí công đoàn tích lũy do Tổng Liên đoàn Lao động Việt Nam ban hành theo quy định tại Luật Công đoàn 2024, Điều lệ Công đoàn Việt Nam, Quyết định 174/QĐ-TLĐ và Quyết định 4290/QĐ-TLĐ. Đây là công cụ tổng hợp dòng tiền tồn tích, tiền gửi ngân hàng và tài sản thuộc nguồn vốn công đoàn lũy kế qua các năm, khác hoàn toàn với báo cáo thu chi chi tiết.
2. Mẫu B14-TLĐ – Thu chi tài chính công đoàn
Tải xuống PDF | Tải xuống Word
Xem thêm: Quy định nộp báo cáo quan trắc môi trường
3. Hướng dẫn chi tiết cách viết mẫu B14-TLĐ – Thu chi tài chính công đoàn

3.1. A. Các chỉ tiêu cơ bản
- Lao động làm căn cứ tính tổng quỹ lương đóng kinh phí công đoàn là lao động thuộc đối tượng đóng BHXH theo quy định của Luật Bảo hiểm xã hội đến ngày 30/6 năm trước cộng với số lao động thuộc đối tượng đóng BHXH dự kiến tăng, trừ số lao động thuộc đối tượng đóng BHXH dự kiến giảm trong năm.
- Đối với số lao động thuộc đối tượng đóng BHXH bắt buộc nhưng cơ quan, tổ chức, doanh nghiệp chưa đóng BHXH, Công đoàn cơ sở căn cứ tiền lương trong hợp đồng lao động của đối tượng này để tính quỹ lương làm căn cứ đóng kinh phí công đoàn đề nghị cơ quan, tổ chức, doanh nghiệp đóng.
- Đoàn viên để tính quỹ lương đóng đoàn phí công đoàn là đoàn viên dự kiến đến ngày 31/12 năm trước, cộng (trừ) số đoàn viên dự kiến tăng, giảm trong năm. Mức đóng đoàn phí của đoàn viên theo hướng dẫn của Tổng Liên đoàn Lao động Việt Nam.
3.2. B. Các chỉ tiêu thu, chi tài chính công đoàn
- Cột 1 – Ước thực hiện năm trước: Căn cứ số thực hiện trên sổ thu, chi tài chính công đoàn cơ sở, ước tính số thu, chi của thời gian còn lại trong năm để ghi vào các nội dung thu, chi ước của năm trước.
- Cột 2 – Dự toán năm nay: Căn cứ số liệu của từng chỉ tiêu thu, chi ước thực hiện năm trước; căn cứ vào tình hình thực tế về lao động, tiền lương, dự kiến nguồn thu được để lại đơn vị sử dụng; dự kiến các nội dung chi tiền lương, các khoản đóng theo lương của cán bộ công đoàn chuyên trách, chi phụ cấp cán bộ công đoàn; chi quản lý hành chính; chi hoạt động của ban chấp hành, các nội dung chi khác để xây dựng số liệu cho từng nội dung thu, chi cụ thể.
- Cột 3 – Cấp trên duyệt: Công đoàn cấp trên quản lý trực tiếp căn cứ số liệu trong Báo cáo dự toán thu, chi tài chính công đoàn cơ sở lập để phê duyệt các nội dung thu, chi, nộp cấp trên.
Các chỉ tiêu thu, chi tài chính công đoàn:
Mục I. Tài chính công đoàn tích lũy đầu kỳ
Tài chính công đoàn tích lũy đầu kỳ (Mã số 10): Số liệu ghi vào chỉ tiêu này là số liệu chỉ tiêu Tài chính công đoàn tích lũy cuối kỳ của năm trước.
Mục II. Phần thu
- Thu Đoàn phí công đoàn (Mã số 22): Căn cứ vào quỹ lương đóng ĐPCĐ và mức đóng đoàn phí của đoàn viên theo hướng dẫn của Tổng Liên đoàn Lao động Việt Nam.
- Thu Kinh phí công đoàn (Mã số 23): Đối với đơn vị được phân cấp thu, căn cứ vào Quỹ tiền lương đóng kinh phí công đoàn để tính số kinh phí công đoàn mà doanh nghiệp phải nộp trong năm. Đối với đơn vị không được phân cấp thu thì không phải phản ánh.
- Các khoản thu khác (Mã số 25 = Mã số 25.01 + Mã số 25.02)
- Chuyên môn hỗ trợ (Mã số 25.01): Số liệu ghi chỉ tiêu này căn cứ số chuyên môn hỗ trợ năm trước và số ước trong năm dự toán.
- Thu khác (Mã số 25.02): Số liệu ghi chỉ tiêu này căn cứ trên số thu khác năm trước và số ước trong năm dự toán.
- Tài chính công đoàn cấp trên cấp (Mã số 28):
- Kinh phí công đoàn cấp trên cấp theo phân phối (Mã số 28.01): Căn cứ vào Quỹ tiền lương đóng kinh phí công đoàn để tính số kinh phí công đoàn doanh nghiệp phải nộp trong năm nhân với tỷ lệ KPCĐ công đoàn cơ sở được sử dụng theo quy định của Tổng Liên đoàn.
- Tài chính công đoàn cấp trên cấp hỗ trợ (Mã số 28.02): Căn cứ vào nguồn tài chính công đoàn của đơn vị và số chi hoạt động công đoàn trong năm để đề nghị cấp trên cấp hỗ trợ.
- Nhận bàn giao tài chính công đoàn (Mã số 40): Căn cứ tài chính công đoàn của các công đoàn bộ phận khi các công đoàn bộ phận này từ đơn vị công đoàn khác chuyển đến.
Mục III. Phần chi
- Từ mã số 31 đến mã số 37: Căn cứ vào nguồn kinh phí hiện có và số kinh phí được sử dụng trong năm và hoạt động công đoàn của đơn vị để phản ánh số chi cho phù hợp với quy định của các cấp công đoàn.
- ĐPCĐ, KPCĐ đã nộp cấp trên quản lý trực tiếp (Mã số 39): Căn cứ vào nguồn kinh phí công đoàn và đoàn phí công đoàn trong năm dự toán được phân cấp thu nhân với tỷ lệ nộp cấp trên theo quy định của TLĐ.
- Bàn giao tài chính công đoàn (Mã số 42): Căn cứ tài chính công đoàn của các công đoàn bộ phận khi có sự bàn giao các công đoàn bộ phận này cho các đơn vị công đoàn khác.
Mục IV. Tài chính công đoàn tích lũy cuối kỳ
Tài chính công đoàn tích lũy cuối kỳ (Mã số 50): Phần chênh lệch giữa chỉ tiêu Tài chính công đoàn tích lũy đầu kỳ, Phần thu với Phần chi.
Mục V. Dự phòng
Kinh phí dự phòng (Mã số 70): Căn cứ số thu tài chính công đoàn, số chi tài chính công đoàn và quy định định của Tổng Liên đoàn để phản ánh số dự phòng tài chính.
Xem thêm: Các báo cáo định kỳ của doanh nghiệp
4. Vai trò của mẫu B14-TLĐ trong quyết toán tài chính công đoàn
Mẫu B14-TLĐ là một trong những biểu mẫu quan trọng trong công tác quản lý và quyết toán tài chính công đoàn, được sử dụng để tổng hợp, theo dõi tình hình sử dụng và kinh phí tích lũy của tổ chức công đoàn theo từng kỳ kế toán.
Việc lập biểu mẫu đầy đủ và chính xác giúp cơ quan công đoàn kiểm soát được dòng tiền, đánh giá hiệu quả sử dụng nguồn kinh phí và bảo đảm tính minh bạch trong hoạt động tài chính.
Trong thực tế, mẫu B14-TLĐ còn đóng vai trò đối chiếu số liệu với hệ thống phần mềm kế toán công đoàn tập trung của Tổng Liên đoàn để bảo đảm dữ liệu thống nhất giữa chứng từ, sổ sách và báo cáo tài chính. Trường hợp số liệu không khớp hoặc kê khai thiếu có thể dẫn đến việc phải điều chỉnh hồ sơ quyết toán hoặc kéo dài thời gian phê duyệt báo cáo.
Đối với doanh nghiệp, việc thực hiện đúng quy trình lập và lưu trữ mẫu B14-TLĐ còn có ý nghĩa trong công tác hạch toán chi phí liên quan đến công đoàn. Khi các khoản chi công đoàn đáp ứng điều kiện về chứng từ, hồ sơ và được ghi nhận đúng quy định, doanh nghiệp sẽ có cơ sở chứng minh chi phí hợp lý, hạn chế rủi ro phát sinh trong quá trình quyết toán thuế và kiểm tra tài chính sau này.
5. Lưu ý khi viết mẫu B14-TLĐ – Thu chi tài chính công đoàn


Mẫu B14-TLĐ là công cụ không thể thiếu giúp các công đoàn cơ sở quản lý tài chính một cách hiệu quả. Việc hoàn thành mẫu này đòi hỏi sự chính xác và tỉ mỉ trong việc ghi chép và tổng hợp số liệu. Qua đó, công đoàn không chỉ có thể kiểm soát tốt các nguồn thu, chi mà còn có cơ sở để báo cáo tình hình tài chính lên các cấp quản lý, đảm bảo tính minh bạch và công khai trong hoạt động tài chính.
- Cập nhật thông tin: Đảm bảo các thông tin và biểu mẫu luôn cập nhật theo hướng dẫn mới nhất từ Tổng Liên đoàn Lao động Việt Nam.
- Tham khảo ý kiến: Trong trường hợp không chắc chắn, nên tham khảo ý kiến của các chuyên gia tài chính hoặc lãnh đạo công đoàn.
- Bảo quản cẩn thận: Sau khi hoàn thành, mẫu B14-TLĐ cần được lưu giữ cẩn thận để phục vụ cho công tác kiểm tra, giám sát và đối chiếu.
6. Câu hỏi thường gặp
Doanh nghiệp không thành lập tổ chức Công đoàn cơ sở thì có phải lập mẫu B14-TLĐ không?
Không. Mẫu B14-TLĐ là báo cáo nội bộ dành riêng cho Ban chấp hành Công đoàn cơ sở đã được thành lập hợp pháp tại doanh nghiệp để báo cáo lên công đoàn cấp trên. Nếu doanh nghiệp chưa thành lập Công đoàn cơ sở, doanh nghiệp chỉ có nghĩa vụ trích nộp 2% kinh phí công đoàn về tài khoản của Công đoàn cấp trên theo quy định của Luật Công đoàn, không phải làm bộ báo cáo quyết toán tài chính này.
Số dư kinh phí công đoàn tích lũy từ các năm trước nếu không chi hết thì có bị tịch thu hoặc thu hồi không?
Số kinh phí công đoàn tích lũy chưa chi hết ở năm trước sẽ được chuyển nguồn sang năm sau để tiếp tục sử dụng cho các hoạt động chăm lo đời sống, bảo vệ quyền lợi hợp pháp cho người lao động tại chính doanh nghiệp đó. Khoản tiền này thuộc quyền quản lý của CĐCS và được phản ánh vào mục “Số dư đầu kỳ” trên mẫu B14-TLĐ của năm kế tiếp, hoàn toàn không bị thu hồi.
Nếu phát hiện số dư trên mẫu B14-TLĐ bị lệch so với sổ phụ ngân hàng của quỹ công đoàn thì phải xử lý thế nào?
Khi phát hiện chênh lệch, kế toán cần rà soát lại toàn bộ Nhật ký thu – chi để tìm nguyên nhân. Các lỗi phổ biến thường là: chưa hạch toán phí duy trì tài khoản ngân hàng, lãi tiền gửi hàng tháng, hoặc có khoản chi phong trào đã rút tiền mặt nhưng chưa lập phiếu chi. Kế toán phải lập “Bảng điều chiếu số dư” và tiến hành các bút toán điều chỉnh bổ sung cho khớp đúng trước khi xuất file nộp lên phần mềm công đoàn.
Mẫu B14-TLĐ có cần nộp qua hệ thống trực tuyến năm 2026 không?
Có. Thực tiễn năm 2026, Tổng Liên đoàn Lao động Việt Nam yêu cầu nộp báo cáo quyết toán qua Phần mềm kế toán công đoàn tập trung bằng chữ ký số sau khi điền mẫu B14-TLĐ trên Excel.
Tỷ lệ kinh phí công đoàn được để lại cho công đoàn cơ sở năm 2026 là bao nhiêu?
Tỷ lệ phân phối tài chính công đoàn được quy định tại Quyết định 4290/QĐ-TLĐ, trong đó kinh phí công đoàn (2% quỹ lương) được để lại cho công đoàn cơ sở một tỷ lệ lớn để chăm lo người lao động, phần còn lại nộp về công đoàn cấp trên và phải phản ánh khớp trên mẫu B14-TLĐ.
Trên đây là toàn bộ nội dung bài viết liên quan đến Hướng dẫn làm mẫu B14-TLĐ thu chi tài chính Công đoàn. ACC Hà Nội luôn sẵn sàng giải đáp thắc mắc của Quý bạn đọc. Xem thêm bài viết về các chủ đề khác của của chúng tôi tại đây.

Để lại một bình luận