
Hạch toán bảo hiểm tai nạn lao động là một nhiệm vụ quan trọng giúp doanh nghiệp tuân thủ pháp luật và bảo vệ quyền lợi người lao động. Việc ghi nhận và quản lý chi phí bảo hiểm này không chỉ đảm bảo tính minh bạch tài chính mà còn tránh được các rủi ro pháp lý. Bài viết này sẽ hướng dẫn chi tiết cách thực hiện hạch toán, các quy định pháp luật liên quan và giải đáp những thắc mắc phổ biến. Cùng ACC Hà Nội khám phá quy trình chuẩn mực để thực hiện hiệu quả.
1. Bảo hiểm tai nạn lao động là gì?
Bảo hiểm tai nạn lao động là một phần của chế độ bảo hiểm xã hội bắt buộc, được quy định tại Luật Bảo hiểm xã hội 2024 và Luật An toàn, vệ sinh lao động 2015. Mục tiêu là hỗ trợ người lao động khi gặp tai nạn trong quá trình làm việc, bao gồm chi phí điều trị, phục hồi chức năng và bồi thường. Doanh nghiệp cần đóng góp 1% quỹ lương làm căn cứ đóng bảo hiểm xã hội, theo Nghị định 58/2020/NĐ-CP.
Bảo hiểm tai nạn lao động không chỉ là nghĩa vụ pháp lý mà còn thể hiện trách nhiệm xã hội của doanh nghiệp. Theo Điều 45 Luật An toàn, vệ sinh lao động 2015, người lao động được hưởng chế độ này khi bị tai nạn tại nơi làm việc, trong giờ làm việc hoặc trên tuyến đường đi làm hợp lý, với mức suy giảm khả năng lao động từ 5% trở lên. Doanh nghiệp cần nắm rõ quy định để hạch toán chính xác, tránh sai sót dẫn đến xử phạt hành chính.
Trong thực tế, nhiều doanh nghiệp gặp khó khăn trong việc phân biệt bảo hiểm tai nạn lao động với các loại bảo hiểm khác như bảo hiểm y tế hay bảo hiểm thất nghiệp. Điều này dẫn đến ghi nhận sai tài khoản kế toán hoặc phân bổ chi phí không hợp lý. Để giải quyết, doanh nghiệp cần thiết lập hệ thống kế toán rõ ràng, dựa trên các văn bản pháp luật hiện hành như Thông tư 200/2014/TT-BTC và Thông tư 133/2016/TT-BTC.
2. Hạch toán bảo hiểm tai nạn lao động vào tài khoản nào?
Theo quy định của pháp luật về bảo hiểm xã hội và chế độ kế toán doanh nghiệp hiện hành, khoản đóng bảo hiểm tai nạn lao động, bệnh nghề nghiệp thuộc trách nhiệm của người sử dụng lao động phải được hạch toán theo đúng tài khoản kế toán tương ứng. Việc hạch toán không chỉ nhằm phản ánh đầy đủ chi phí phát sinh trong kỳ mà còn là căn cứ để doanh nghiệp thực hiện nghĩa vụ với cơ quan bảo hiểm xã hội và lập báo cáo tài chính theo quy định.
Thông tư 200/2014/TT-BTC và Thông tư 133/2016/TT-BTC, khi trích đóng bảo hiểm tai nạn lao động, bệnh nghề nghiệp, doanh nghiệp ghi nhận khoản phải nộp vào TK 3386 – Bảo hiểm tai nạn lao động, bệnh nghề nghiệp. Đồng thời, tùy thuộc vào bộ phận sử dụng lao động, khoản chi phí này được hạch toán vào các tài khoản chi phí tương ứng như TK 622 – Chi phí nhân công trực tiếp, TK 623 – Chi phí sử dụng máy thi công, TK 627 – Chi phí sản xuất chung, TK 641 – Chi phí bán hàng hoặc TK 642 – Chi phí quản lý doanh nghiệp.
Việc lựa chọn tài khoản chi phí phải căn cứ vào tính chất của hoạt động sản xuất, kinh doanh và đối tượng phát sinh chi phí của doanh nghiệp. Do đó, kế toán cần xác định đúng bộ phận sử dụng lao động để hạch toán phù hợp, bảo đảm phản ánh chính xác chi phí, tuân thủ quy định của chế độ kế toán hiện hành và thuận lợi trong quá trình kiểm tra, quyết toán với cơ quan có thẩm quyền.
3. Quy trình hạch toán bảo hiểm tai nạn lao động
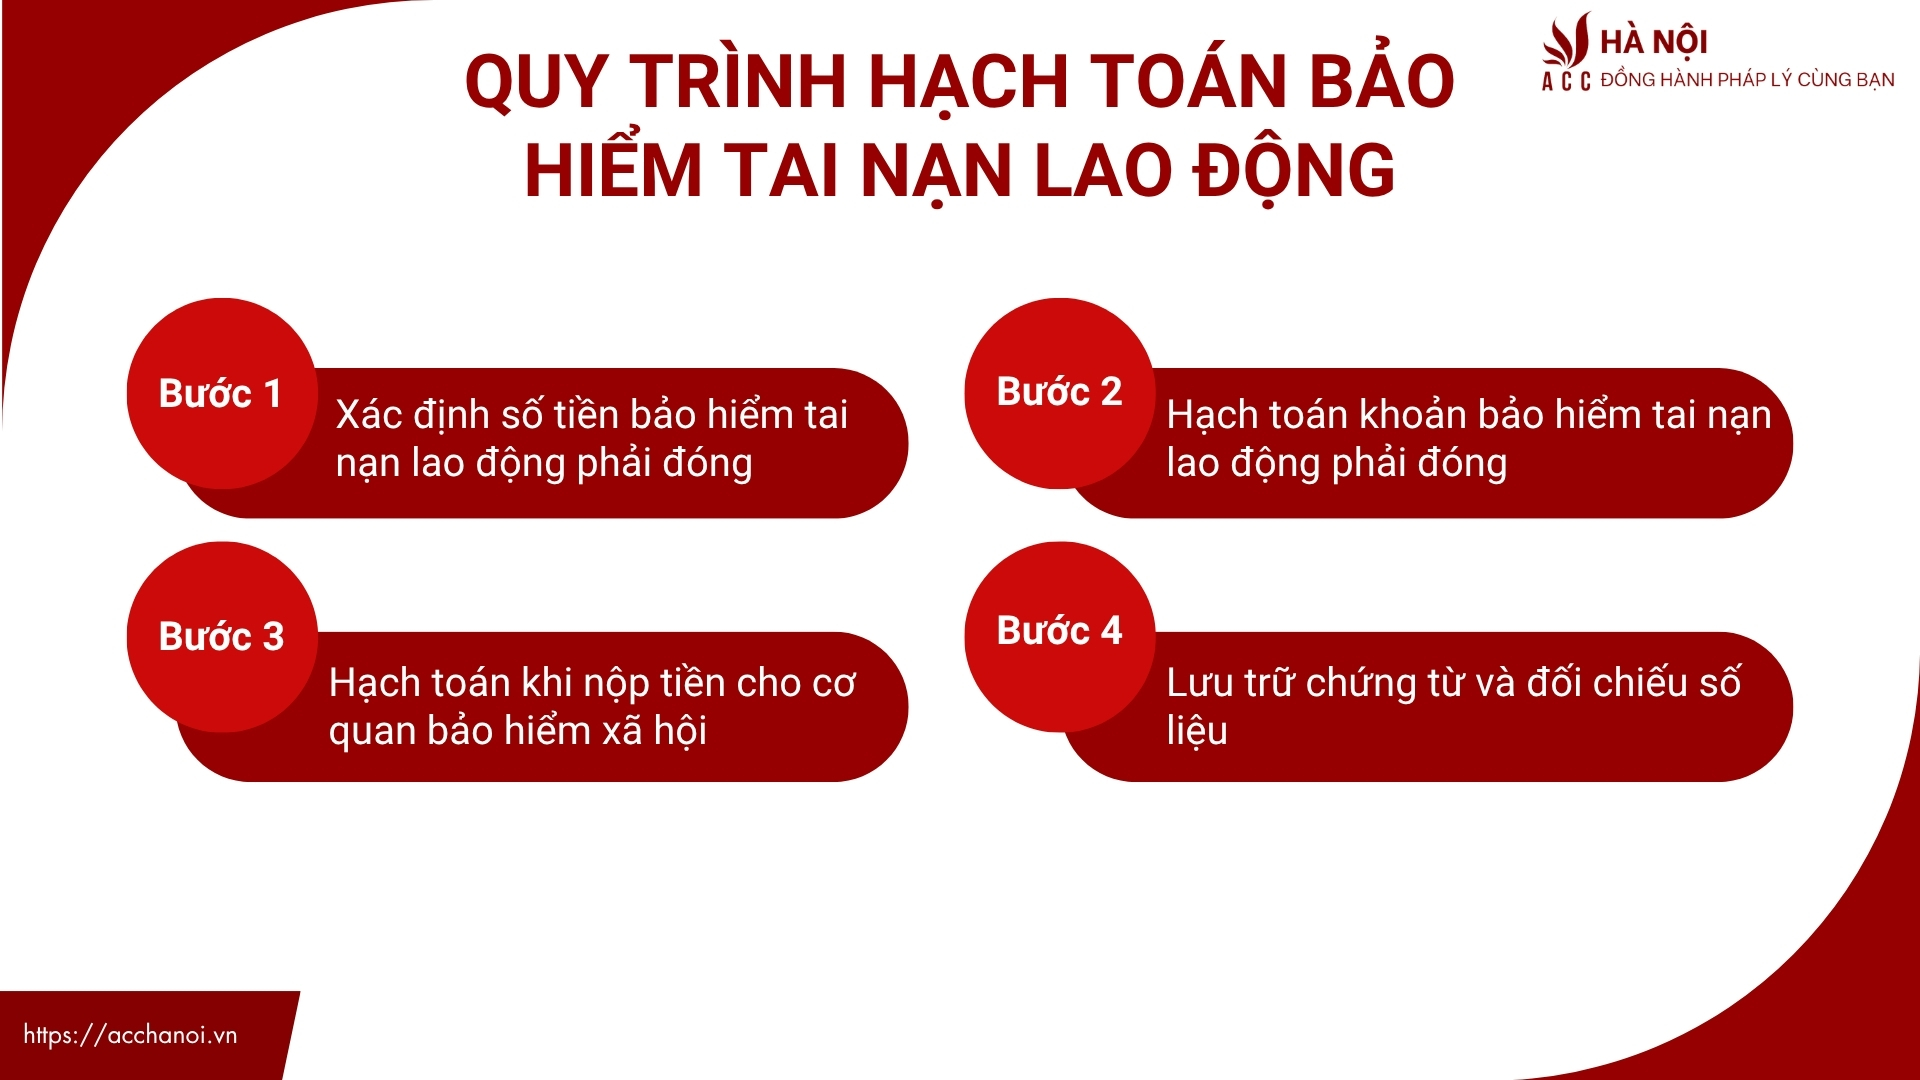
Bước 1. Xác định số tiền bảo hiểm tai nạn lao động phải đóng
Doanh nghiệp xác định số tiền bảo hiểm tai nạn lao động, bệnh nghề nghiệp phải đóng căn cứ trên quỹ tiền lương làm căn cứ đóng bảo hiểm xã hội và mức đóng theo quy định của pháp luật. Đây là cơ sở để kế toán ghi nhận chi phí và xác định khoản phải nộp trong kỳ.
Bước 2. Hạch toán khoản bảo hiểm tai nạn lao động phải đóng
Sau khi xác định số tiền phải đóng, kế toán ghi nhận khoản chi phí tương ứng với từng bộ phận sử dụng lao động, đồng thời ghi nhận khoản phải nộp vào TK 3386 theo chế độ kế toán hiện hành.
Bút toán ghi nhận:
Nợ: TK 622, TK 623, TK 627, TK 641 hoặc TK 642
Có: TK 3386 – Bảo hiểm tai nạn lao động, bệnh nghề nghiệp
Bước 3. Hạch toán khi nộp tiền cho cơ quan bảo hiểm xã hội
Khi doanh nghiệp thực hiện nghĩa vụ nộp tiền bảo hiểm tai nạn lao động, bệnh nghề nghiệp cho cơ quan bảo hiểm xã hội, kế toán ghi giảm khoản phải nộp và ghi nhận số tiền đã thanh toán.
Bút toán thanh toán:
Nợ: TK 3386 – Bảo hiểm tai nạn lao động, bệnh nghề nghiệp
Có: TK 111, TK 112
Bước 4. Lưu trữ chứng từ và đối chiếu số liệu
Sau khi hoàn thành việc hạch toán và nộp tiền, doanh nghiệp cần lưu giữ đầy đủ chứng từ liên quan như bảng lương, bảng tính bảo hiểm, chứng từ nộp tiền và sổ kế toán để phục vụ công tác quyết toán, kiểm tra của cơ quan có thẩm quyền. Đồng thời, kế toán nên thường xuyên đối chiếu số liệu với cơ quan bảo hiểm xã hội nhằm bảo đảm khoản bảo hiểm đã được ghi nhận và nộp đúng, đủ theo quy định.
Xem thêm tại đây: Cộng tác viên bảo hiểm là gì? Hướng dẫn chi tiết
4. Trách nhiệm của doanh nghiệp đối với bảo hiểm tai nạn lao động
Doanh nghiệp không chỉ có trách nhiệm đóng bảo hiểm tai nạn lao động mà còn phải thực hiện nhiều nghĩa vụ khác để đảm bảo quyền lợi cho người lao động.
Theo Điều 38 Luật An toàn, vệ sinh lao động 2015, doanh nghiệp phải thực hiện sơ cứu, cấp cứu và thanh toán chi phí y tế cho người lao động bị tai nạn. Điều này bao gồm chi trả các khoản đồng chi trả không thuộc danh mục bảo hiểm y tế và chi phí giám định mức suy giảm khả năng lao động dưới 5%. Ngoài ra, doanh nghiệp phải trả đủ lương trong thời gian người lao động điều trị, theo Điều 144 Bộ luật Lao động 2019.
Doanh nghiệp cũng cần tổ chức huấn luyện an toàn lao động và xây dựng quy trình làm việc an toàn để giảm thiểu rủi ro tai nạn, theo Thông tư 07/2016/TT-BLĐTBXH. Việc này không chỉ giúp giảm tần suất tai nạn mà còn tạo điều kiện để doanh nghiệp được hưởng mức đóng bảo hiểm thấp hơn (0,3% thay vì 0,5%), theo Nghị định 58/2020/NĐ-CP.
Trong trường hợp xảy ra tai nạn lao động, doanh nghiệp phải lập hồ sơ hưởng chế độ bảo hiểm và nộp cho cơ quan bảo hiểm xã hội trong vòng 5 ngày kể từ khi có kết luận giám định, theo Điều 57 Luật An toàn, vệ sinh lao động 2015. Hồ sơ bao gồm sổ bảo hiểm xã hội, biên bản giám định và văn bản đề nghị theo mẫu 05A-HSB.
5. Các vấn đề thường gặp khi hạch toán bảo hiểm tai nạn lao động
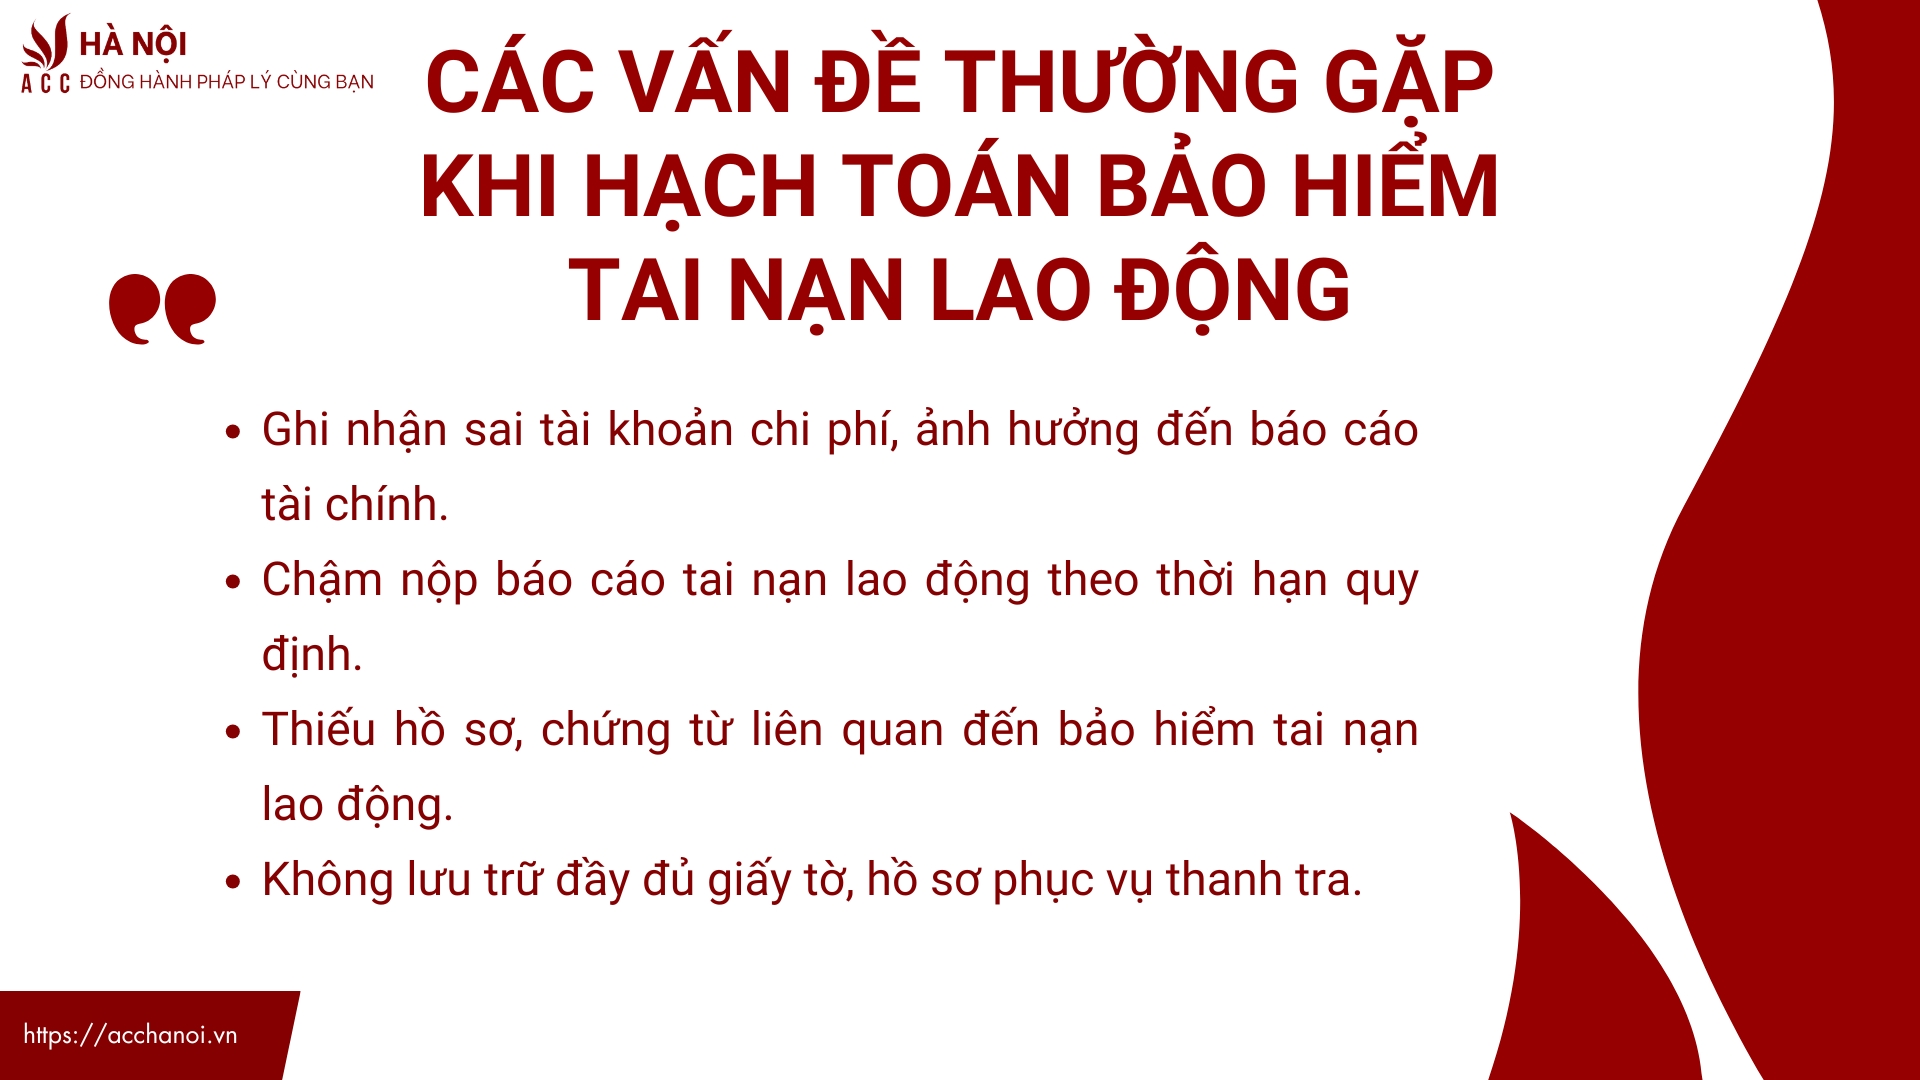
Trong quá trình hạch toán, doanh nghiệp thường gặp phải một số vấn đề phổ biến, từ sai sót kỹ thuật đến thiếu sót trong báo cáo.
Sai sót trong ghi nhận chi phí là một vấn đề phổ biến. Nhiều doanh nghiệp ghi nhận sai tài khoản, ví dụ nhầm lẫn giữa TK 641 và TK 622, dẫn đến báo cáo tài chính không chính xác. Để khắc phục, doanh nghiệp cần áp dụng phần mềm kế toán như MISA AMIS, tự động hóa quy trình hạch toán và cập nhật thông tư mới, theo Thông tư 200/2014/TT-BTC.
Việc chậm nộp báo cáo tai nạn lao động cũng là một vấn đề lớn. Theo Nghị định 39/2016/NĐ-CP, doanh nghiệp phải nộp báo cáo 6 tháng trước ngày 5/7 và báo cáo năm trước ngày 10/1 năm sau. Chậm nộp có thể dẫn đến xử phạt hành chính theo Nghị định 12/2022/NĐ-CP. Doanh nghiệp cần thiết lập lịch nhắc nhở và sử dụng phần mềm quản lý để đảm bảo tuân thủ thời hạn.
Cuối cùng, việc thiếu hồ sơ hoặc không lưu trữ đầy đủ chứng từ liên quan đến bảo hiểm tai nạn lao động có thể gây khó khăn khi thanh tra. Doanh nghiệp cần xây dựng hệ thống lưu trữ điện tử và kiểm tra định kỳ để đảm bảo tất cả giấy tờ, như danh sách người lao động tham gia bảo hiểm, được lưu trữ đầy đủ.
6. Câu hỏi thường gặp
Hạch toán bảo hiểm tai nạn lao động vào tài khoản nào?
Theo Thông tư 200/2014/TT-BTC và Thông tư 133/2016/TT-BTC, khi trích đóng bảo hiểm tai nạn lao động, bệnh nghề nghiệp, doanh nghiệp ghi nhận khoản phải nộp vào TK 3386, đồng thời hạch toán vào TK 622, TK 623, TK 627, TK 641 hoặc TK 642 tùy theo bộ phận sử dụng lao động.
Mức đóng bảo hiểm tai nạn lao động hiện nay là bao nhiêu?
Theo Nghị định 58/2020/NĐ-CP, mức đóng bảo hiểm tai nạn lao động, bệnh nghề nghiệp là 0,5% quỹ tiền lương làm căn cứ đóng bảo hiểm xã hội. Doanh nghiệp đủ điều kiện theo quy định có thể được áp dụng mức đóng 0,3%.
Khi nộp tiền bảo hiểm tai nạn lao động hạch toán như thế nào?
Khi nộp tiền cho cơ quan bảo hiểm xã hội, kế toán ghi:
Nợ TK 3386
Có TK 111 hoặc TK 112
Khoản đóng bảo hiểm tai nạn lao động có được tính vào chi phí được trừ không?
Có. Khoản đóng bảo hiểm tai nạn lao động bắt buộc được tính vào chi phí được trừ khi xác định thu nhập chịu thuế nếu đáp ứng điều kiện theo quy định của pháp luật về thuế và có đầy đủ hồ sơ, chứng từ hợp lệ.
Doanh nghiệp cần lưu ý gì khi hạch toán bảo hiểm tai nạn lao động?
Doanh nghiệp cần xác định đúng mức đóng, sử dụng đúng tài khoản kế toán, hạch toán đầy đủ các bút toán phát sinh và lưu giữ chứng từ để phục vụ đối chiếu, quyết toán theo quy định.
Hạch toán bảo hiểm tai nạn lao động là một phần không thể thiếu trong quản lý tài chính doanh nghiệp, giúp đảm bảo tuân thủ pháp luật và bảo vệ quyền lợi người lao động. Việc thực hiện đúng quy trình hạch toán không chỉ giúp doanh nghiệp tránh rủi ro pháp lý mà còn tối ưu hóa chi phí thuế. Để được tư vấn chi tiết hoặc giải đáp các thắc mắc liên quan, hãy liên hệ ACC Hà Nội ngay hôm nay!

Để lại một bình luận