
Trong quá trình kinh doanh, việc sử dụng hóa đơn là một hoạt động thường xuyên và quan trọng. Tuy nhiên, không tránh khỏi những trường hợp phát sinh sai sót hoặc cần làm rõ thông tin liên quan đến hóa đơn. Để giải quyết những tình huống này, việc soạn thảo công văn giải trình là một yêu cầu cần thiết. Bài viết này ACC Hà Nội sẽ hướng dẫn bạn cách viết một công văn giải trình báo cáo sử dụng hóa đơn một cách hiệu quả và chuyên nghiệp.
1. Công văn giải trình báo cáo sử dụng hoá đơn là gì?
Công văn giải trình báo cáo sử dụng hóa đơn là một văn bản do doanh nghiệp hoặc tổ chức gửi đến cơ quan thuế để giải trình, làm rõ những vấn đề liên quan đến báo cáo tình hình sử dụng hóa đơn mà họ đã nộp trước đó. Công văn này thường được sử dụng trong trường hợp có sự sai sót, thiếu sót, hoặc có sự thay đổi cần được điều chỉnh trong báo cáo hóa đơn.
Công văn giải trình báo cáo sử dụng hóa đơn là một công cụ quan trọng giúp doanh nghiệp duy trì sự minh bạch và hợp tác với cơ quan thuế, đảm bảo tuân thủ đầy đủ các quy định về hóa đơn và báo cáo thuế.
>>> Có thể bạn sẽ quan tâm về Cách xuất hóa đơn giảm thuế cho hộ kinh doanh
2. Nội dung làm công văn giải trình báo cáo sử dụng hóa đơn
Dưới đây là cách trình bày nội dung công văn giải trình báo cáo sử dụng hóa đơn một cách rõ ràng, đầy đủ và dễ hiểu hơn:
2.1 Thông tin doanh nghiệp
Công văn cần cung cấp đầy đủ thông tin nhận dạng của doanh nghiệp để cơ quan thuế có thể dễ dàng xác minh. Các thông tin này bao gồm:
- Tên doanh nghiệp: Tên đầy đủ của doanh nghiệp hoặc tổ chức kinh doanh.
- Mã số thuế: Mã số thuế của doanh nghiệp để cơ quan thuế nhận diện và kiểm tra thông tin.
- Địa chỉ trụ sở: Địa chỉ cụ thể nơi doanh nghiệp đặt trụ sở chính.
- Thông tin liên hệ: Số điện thoại, email hoặc các phương thức liên lạc khác.
- Người đại diện pháp lý: Tên người đại diện pháp lý của doanh nghiệp (thường là Giám đốc hoặc Tổng Giám đốc), chức vụ, số chứng minh nhân dân hoặc căn cước công dân.
2.2 Thông tin về báo cáo cần giải trình
Trong phần này, doanh nghiệp cần nêu rõ các chi tiết liên quan đến báo cáo sử dụng hóa đơn bị sai sót hoặc cần giải trình. Cụ thể:
- Kỳ báo cáo: Ghi rõ là báo cáo theo quý, theo năm, và nêu cụ thể kỳ báo cáo (quý I, quý II, quý III, quý IV, hoặc năm nào).
- Số lượng hóa đơn sử dụng: Đề cập đến số lượng hóa đơn đã phát hành trong kỳ báo cáo và thông tin liên quan đến các loại hóa đơn (hóa đơn bán hàng, hóa đơn GTGT, hóa đơn xuất khẩu…).
- Sự sai sót hoặc không thống nhất: Mô tả chi tiết các sai sót trong báo cáo, ví dụ như thiếu sót hóa đơn, nhập liệu sai, hoặc sự không khớp giữa số liệu báo cáo và thực tế sử dụng.
2.3 Nguyên nhân sai sót hoặc thiếu sót
Công văn cần giải thích rõ ràng nguyên nhân dẫn đến các sai sót trong báo cáo sử dụng hóa đơn, giúp cơ quan thuế hiểu rõ tình hình và thông cảm. Các nguyên nhân phổ biến có thể là:
- Lỗi nhập liệu: Do sự nhầm lẫn khi nhập dữ liệu vào hệ thống kế toán hoặc phần mềm hóa đơn.
- Thiếu sót thông tin: Trong quá trình tổng hợp báo cáo, có thể bị thiếu thông tin về một số hóa đơn hoặc bị bỏ sót trong việc tổng hợp.
- Sai sót do phần mềm: Trường hợp phần mềm kế toán hoặc phần mềm quản lý hóa đơn gặp sự cố khiến số liệu không chính xác.
- Hiểu nhầm quy định: Đôi khi doanh nghiệp có thể không hiểu rõ các yêu cầu về báo cáo hoặc có sự thay đổi trong quy định thuế dẫn đến sai sót.
- Lỗi do nhân viên: Có thể là do sơ suất của nhân viên thực hiện báo cáo.
2.4 Biện pháp khắc phục
Doanh nghiệp cần đưa ra các biện pháp đã thực hiện hoặc sẽ thực hiện để khắc phục sai sót trong báo cáo và đảm bảo không tái phạm trong tương lai. Các biện pháp có thể bao gồm:
- Điều chỉnh báo cáo: Xác nhận các số liệu sai trong báo cáo và nộp lại báo cáo sửa đổi, bổ sung cho cơ quan thuế.
- Cập nhật phần mềm hoặc quy trình: Nếu sai sót do phần mềm kế toán hoặc quy trình làm việc, doanh nghiệp cần thông báo về việc đã điều chỉnh hoặc nâng cấp phần mềm, thay đổi quy trình làm việc để đảm bảo tính chính xác.
- Đào tạo nhân viên: Cung cấp các khóa đào tạo về quy trình lập báo cáo thuế và sử dụng hóa đơn cho nhân viên kế toán hoặc nhân viên phụ trách hóa đơn để tránh sai sót tương tự trong tương lai.
- Tăng cường kiểm tra nội bộ: Thiết lập quy trình kiểm tra, rà soát báo cáo trước khi nộp cho cơ quan thuế nhằm phát hiện và sửa chữa kịp thời những sai sót.
2.5 Cam kết
Doanh nghiệp cần cam kết về việc tuân thủ đầy đủ các quy định liên quan đến sử dụng hóa đơn và báo cáo thuế trong tương lai. Đồng thời, doanh nghiệp cũng cần xác nhận rằng mình sẽ chịu trách nhiệm về mọi sai phạm (nếu có) và sẽ thực hiện các biện pháp khắc phục kịp thời. Nội dung cam kết có thể như sau:
- Cam kết tuân thủ: Cam kết rằng doanh nghiệp sẽ tuân thủ đầy đủ các quy định về sử dụng hóa đơn, phát hành hóa đơn và báo cáo thuế trong tương lai.
- Chịu trách nhiệm: Doanh nghiệp sẽ chịu trách nhiệm về việc thực hiện đúng các quy định của pháp luật, đồng thời sẽ sửa chữa, bổ sung các sai sót kịp thời nếu có.
- Xử lý nếu sai phạm: Nếu có sai phạm, doanh nghiệp cam kết chịu trách nhiệm và phối hợp với cơ quan thuế để xử lý đúng quy định.
2.6 Tài liệu kèm theo
Cuối cùng, công văn cần liệt kê các tài liệu chứng minh hoặc liên quan đến việc giải trình sai sót trong báo cáo. Các tài liệu này có thể là:
- Bảng kê hóa đơn sửa đổi, bổ sung: Bảng kê chi tiết về số lượng và mã số hóa đơn đã được điều chỉnh.
- Biên lai thuế: Biên lai thanh toán thuế hoặc các chứng từ khác liên quan đến việc phát hành và sử dụng hóa đơn.
- Báo cáo thuế đã sửa đổi: Báo cáo thuế đã được chỉnh sửa và cập nhật sau khi điều chỉnh các sai sót.
- Tài liệu hỗ trợ khác: Các tài liệu liên quan như bảng kiểm tra nội bộ, chứng từ thanh toán, hợp đồng mua bán (nếu có) hoặc các tài liệu khác làm bằng chứng cho việc giải trình.
>>> Mời bạn tham khảo thêm về Dịch vụ kế toán thuế tại Hà Nội trọn gói, chính xác
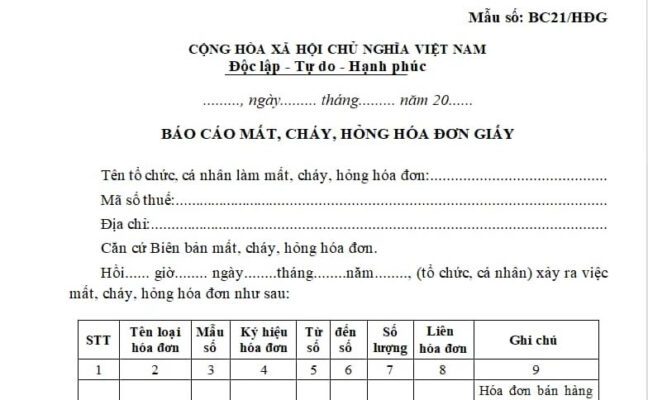
3. Hướng dẫn làm công văn giải trình báo cáo sử dụng hóa đơn
Dưới đây là hướng dẫn chi tiết cách làm công văn giải trình báo cáo sử dụng hóa đơn. Công văn này sẽ được gửi đến cơ quan thuế khi doanh nghiệp phát hiện sai sót trong báo cáo tình hình sử dụng hóa đơn và cần giải trình để làm rõ và khắc phục các sai phạm.
>>> Mời bạn tham khảo thêm về: Xuất hoá đơn ngành nghề không đăng ký kinh doanh
4. Mục đích của công văn giải trình báo cáo sử dụng hóa đơn
Mục đích của công văn giải trình báo cáo sử dụng hóa đơn là để doanh nghiệp chủ động giải quyết và làm rõ các vấn đề liên quan đến báo cáo sử dụng hóa đơn, đảm bảo tính chính xác và minh bạch trong các hoạt động tài chính của mình. Cụ thể, công văn giải trình nhằm đạt được một số mục tiêu quan trọng sau:
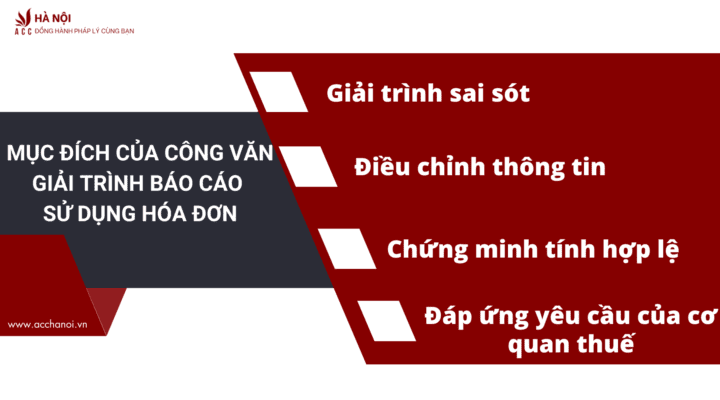
- Giải trình sai sót: Nếu trong báo cáo sử dụng hóa đơn có sai sót về số lượng hóa đơn, mã số thuế, ngày tháng, hoặc các thông tin khác mà cơ quan thuế yêu cầu giải trình, doanh nghiệp cần có công văn giải trình để làm rõ lý do sai sót và khắc phục.
- Điều chỉnh thông tin: Khi phát hiện có sự thiếu sót hoặc điều chỉnh cần thiết về số lượng hóa đơn đã sử dụng trong kỳ, công văn giải trình sẽ giải thích nguyên nhân và cập nhật các thông tin thiếu hoặc sai lệch.
- Chứng minh tính hợp lệ: Công văn này cũng có thể được dùng để chứng minh rằng các hóa đơn đã được sử dụng hợp lệ trong quá trình hoạt động của doanh nghiệp, nhằm tránh những hiểu lầm hoặc yêu cầu xử phạt không chính đáng.
- Đáp ứng yêu cầu của cơ quan thuế: Nếu cơ quan thuế yêu cầu doanh nghiệp giải trình các nội dung trong báo cáo hóa đơn (do nghi ngờ có sai phạm hoặc sự không nhất quán giữa báo cáo và thực tế), doanh nghiệp sẽ phải gửi công văn giải trình để làm rõ và giải đáp các yêu cầu này.
>>> Mời bạn tham khảo thêm về: Dịch vụ hoá đơn điện tử tại Hà Nội
5. Thời hạn nộp báo cáo tình hình sử dụng hóa đơn theo quý là khi nào?
Theo quy định tại Điều 29 Nghị định 123/2020/NĐ-CP, các doanh nghiệp, tổ chức kinh tế, hộ cá nhân kinh doanh sau khi mua hóa đơn của cơ quan thuế và sử dụng hóa đơn trong kỳ phải nộp báo cáo tình hình sử dụng hóa đơn cho cơ quan thuế quản lý trực tiếp. Báo cáo này phải được gửi theo quý, và thời hạn nộp báo cáo là chậm nhất vào ngày cuối cùng của tháng đầu tiên của quý tiếp theo quý phát sinh việc sử dụng hóa đơn.
Cụ thể, nếu doanh nghiệp, tổ chức, hoặc cá nhân sử dụng hóa đơn trong quý I (từ tháng 1 đến hết tháng 3), báo cáo tình hình sử dụng hóa đơn phải được nộp vào cuối tháng 4. Tương tự, đối với quý II, báo cáo phải được nộp vào cuối tháng 7, đối với quý III là cuối tháng 10, và đối với quý IV là cuối tháng 1 của năm tiếp theo.
Báo cáo này được thực hiện theo mẫu số BC26/HĐG (Phụ lục IA), là một phần trong các thủ tục cần thiết để đảm bảo doanh nghiệp tuân thủ quy định về hóa đơn của cơ quan thuế.
>>> Mời bạn tìm hiểu thêm về Quy định hoá đơn điện tử tại Hà Nội
6. Những câu hỏi thường gặp
Công văn giải trình có thể được sửa đổi sau khi nộp không?
Câu trả lời: Nếu phát hiện sai sót trong công văn giải trình đã nộp, doanh nghiệp có thể lập một công văn sửa đổi, bổ sung để đính chính thông tin. Công văn sửa đổi này sẽ nêu rõ các thay đổi so với công văn trước đó và cung cấp các tài liệu mới nếu cần thiết.
Công văn giải trình cần phải có chữ ký của ai?
Câu trả lời: Công văn giải trình cần phải có chữ ký của người đại diện pháp lý của doanh nghiệp, thường là Giám đốc hoặc Tổng Giám đốc, và dấu của doanh nghiệp để chứng minh tính hợp pháp và chính thức của công văn.
Công văn giải trình có thể giúp doanh nghiệp lấy lại uy tín không?
Câu trả lời: Đúng vậy. Công văn giải trình gửi đến cơ quan thuế thể hiện sự chủ động và minh bạch của doanh nghiệp trong việc tuân thủ các quy định thuế. Điều này có thể giúp doanh nghiệp duy trì uy tín với cơ quan thuế và các đối tác kinh doanh, đồng thời giảm bớt rủi ro bị xử phạt do không thực hiện nghĩa vụ thuế đúng cách.
Tóm lại, Công văn giải trình báo cáo sử dụng hóa đơn là công cụ quan trọng để doanh nghiệp giải quyết các sai sót trong báo cáo thuế. Việc hiểu rõ cách làm công văn giải trình sẽ giúp doanh nghiệp thực hiện quy trình này một cách chính xác và hiệu quả, đảm bảo tuân thủ đúng quy định và giảm thiểu rủi ro phạt vi phạm hành chính.

Để lại một bình luận