
Công văn xin nộp lại báo cáo tài chính là văn bản mà doanh nghiệp gửi đến cơ quan chức năng khi cần sửa đổi, bổ sung hoặc nộp lại báo cáo tài chính đã gửi trước đó. Quy trình làm công văn xin nộp lại báo cáo tài chính không chỉ giúp doanh nghiệp đảm bảo tính chính xác trong báo cáo mà còn góp phần tuân thủ các quy định pháp luật về thuế và kế toán. Cùng ACC Hà Nội tìm hiểu chi tiết hơn về quy trình này.
1. Công văn xin nộp lại báo cáo tài chính là gì?
Công văn xin nộp lại báo cáo tài chính là một văn bản chính thức mà doanh nghiệp gửi đến cơ quan quản lý thuế hoặc cơ quan có thẩm quyền, nhằm yêu cầu sửa đổi hoặc bổ sung báo cáo tài chính đã nộp trước đó. Công văn này thường được sử dụng trong các trường hợp phát hiện sai sót, thiếu sót hoặc có sự thay đổi trong các số liệu đã báo cáo. Mục đích của công văn là đảm bảo báo cáo tài chính chính xác, đầy đủ và phù hợp với các quy định pháp luật về kế toán và thuế.
Thông qua công văn này, doanh nghiệp có thể trình bày lý do và các sửa đổi cần thiết, đồng thời yêu cầu cơ quan chức năng chấp thuận việc nộp lại báo cáo tài chính đã được chỉnh sửa.
>>> Tìm hiểu thêm về: Hướng dẫn công văn xin gia hạn nộp báo cáo tài chính
2. Quy trình làm công văn xin nộp lại báo cáo tài chính
Quy trình làm công văn xin nộp lại báo cáo tài chính bao gồm các bước cơ bản sau đây:
2.1 Chuẩn bị thông tin cần thiết
Trước khi soạn công văn, doanh nghiệp cần thu thập và kiểm tra các thông tin sau:
- Báo cáo tài chính đã nộp trước đó (có sai sót hoặc cần điều chỉnh).
- Lý do cụ thể dẫn đến việc cần nộp lại báo cáo tài chính (sai sót về số liệu, thiếu thông tin, thay đổi phương pháp kế toán…).
- Các sửa đổi hoặc bổ sung cần thực hiện.
2.2 Soạn thảo công văn xin nộp lại báo cáo tài chính
Công văn cần phải rõ ràng, đầy đủ và tuân thủ cấu trúc cơ bản của một văn bản hành chính. Nội dung công văn cần có các phần chính sau:
- Tiêu đề: Công văn xin nộp lại báo cáo tài chính.
- Thông tin doanh nghiệp: Bao gồm tên doanh nghiệp, mã số thuế, địa chỉ trụ sở chính và các thông tin liên quan.
- Lý do xin nộp lại: Nêu rõ nguyên nhân cần phải nộp lại báo cáo tài chính (ví dụ: phát hiện sai sót, thiếu sót trong báo cáo đã nộp, hoặc thay đổi số liệu do yếu tố khách quan).
- Thông tin về báo cáo tài chính đã nộp: Cung cấp thông tin về báo cáo tài chính đã nộp trước đó, bao gồm kỳ báo cáo, thời gian nộp, nội dung sai sót hoặc cần điều chỉnh.
- Yêu cầu: Đề nghị cơ quan thuế hoặc cơ quan có thẩm quyền cho phép doanh nghiệp nộp lại báo cáo tài chính đã chỉnh sửa.
- Cam kết: Cam kết chịu trách nhiệm về các sửa đổi, bổ sung trong báo cáo và đảm bảo tuân thủ quy định của pháp luật.
2.3 Kiểm tra lại công văn
Trước khi gửi công văn đi, doanh nghiệp cần kiểm tra lại tất cả các thông tin, đảm bảo tính chính xác và đầy đủ. Việc này giúp tránh việc phải chỉnh sửa thêm hoặc gây sự hiểu lầm với cơ quan chức năng.
2.4 Nộp công văn
- Nộp trực tiếp: Doanh nghiệp có thể nộp công văn trực tiếp tại cơ quan quản lý thuế hoặc cơ quan có thẩm quyền.
- Nộp qua đường bưu điện hoặc hệ thống trực tuyến: Nếu cơ quan chức năng có hệ thống tiếp nhận trực tuyến, doanh nghiệp có thể nộp qua phương thức này.
2.5 Theo dõi và nhận phản hồi
Sau khi nộp công văn, doanh nghiệp cần theo dõi tình trạng giải quyết yêu cầu của cơ quan thuế hoặc cơ quan có thẩm quyền. Trong trường hợp cơ quan chức năng yêu cầu thêm thông tin hoặc có yêu cầu sửa đổi, doanh nghiệp cần nhanh chóng thực hiện và bổ sung kịp thời.
2.6 Hoàn thiện và nộp lại báo cáo tài chính
Sau khi được chấp thuận, doanh nghiệp tiến hành nộp lại báo cáo tài chính đã chỉnh sửa theo hướng dẫn và yêu cầu của cơ quan chức năng.
Việc làm đúng quy trình này giúp doanh nghiệp duy trì tính chính xác trong báo cáo tài chính, tránh các vi phạm về thuế và kế toán, đồng thời thể hiện sự minh bạch trong hoạt động tài chính.
>>> Bạn cũng có thể đang cần tìm hiểu về Mẫu công văn xin khôi phục mã số thuế nếu đang quan tâm về chủ đề này.
3. Có được nộp lại báo cáo tài chính hay không?
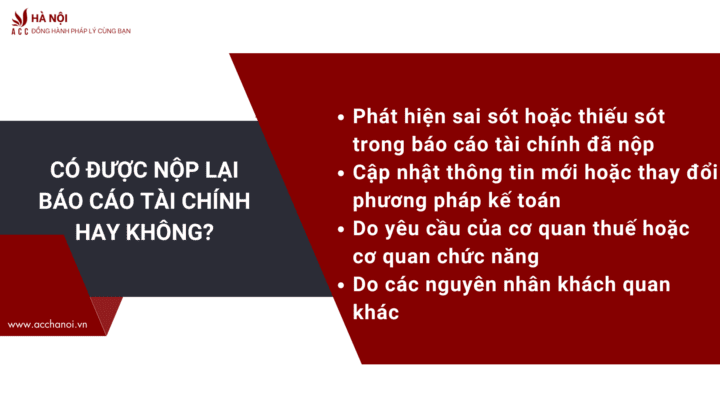
Việc nộp lại báo cáo tài chính là điều có thể thực hiện, tuy nhiên chỉ trong một số trường hợp nhất định. Cụ thể, theo quy định của pháp luật về kế toán và thuế tại Việt Nam, doanh nghiệp có thể được phép nộp lại báo cáo tài chính trong các trường hợp sau:
3.1 Phát hiện sai sót hoặc thiếu sót trong báo cáo tài chính đã nộp
Khi doanh nghiệp phát hiện ra các sai sót, thiếu sót trong báo cáo tài chính đã nộp cho cơ quan thuế hoặc các cơ quan chức năng, doanh nghiệp có thể yêu cầu nộp lại báo cáo tài chính đã sửa đổi hoặc điều chỉnh. Việc này giúp đảm bảo báo cáo tài chính đúng đắn, phản ánh chính xác tình hình tài chính của doanh nghiệp.
3.2 Cập nhật thông tin mới hoặc thay đổi phương pháp kế toán
Nếu có sự thay đổi về chính sách kế toán, phương pháp ghi nhận, hoặc các yếu tố quan trọng ảnh hưởng đến số liệu tài chính (như thay đổi về các khoản thuế, tài sản, nợ phải trả…), doanh nghiệp có thể cần phải nộp lại báo cáo tài chính sau khi thực hiện các điều chỉnh.
3.3 Do yêu cầu của cơ quan thuế hoặc cơ quan chức năng
Trong trường hợp cơ quan thuế hoặc cơ quan quản lý yêu cầu doanh nghiệp phải điều chỉnh hoặc sửa đổi báo cáo tài chính đã nộp, doanh nghiệp phải tuân thủ và nộp lại báo cáo tài chính sau khi thực hiện các điều chỉnh.
3.4 Do các nguyên nhân khách quan khác
Một số trường hợp bất khả kháng (như thiên tai, sự cố kỹ thuật…) có thể làm ảnh hưởng đến việc lập và nộp báo cáo tài chính đúng hạn. Trong trường hợp này, doanh nghiệp có thể trình bày lý do và xin phép nộp lại báo cáo tài chính.
>>> Mời bạn tham khảo dịch vụ do ACC Hà Nội cung cấp Dịch vụ kiểm toán báo cáo tài chính tại Hà Nội nhanh chóng với chi phí hợp lý.
4. Điều kiện nộp lại báo cáo tài chính
Việc nộp lại báo cáo tài chính là một quy trình quan trọng và phải tuân thủ đầy đủ các quy định pháp lý. Để thực hiện việc này, doanh nghiệp cần đáp ứng một số điều kiện như sau:
- Sai sót trong báo cáo tài chính: Khi phát hiện sai sót hoặc thiếu sót trong báo cáo tài chính đã nộp, doanh nghiệp cần điều chỉnh và nộp lại. Các sai sót này có thể là lỗi trong việc tính toán thuế, phân loại tài sản, hoặc ghi nhận các khoản mục không chính xác.
- Cập nhật thông tin mới: Nếu có thay đổi quan trọng trong tình hình tài chính của doanh nghiệp (như thay đổi phương pháp kế toán, điều chỉnh các khoản mục lớn), doanh nghiệp có trách nhiệm nộp lại báo cáo tài chính đã được điều chỉnh.
- Yêu cầu từ cơ quan thuế: Cơ quan thuế hoặc các cơ quan chức năng có thể yêu cầu doanh nghiệp nộp lại báo cáo tài chính nếu phát hiện vi phạm hoặc sai sót trong quá trình kiểm tra thuế.
>>> Mời bạn tham khảo thêm Dịch vụ kế toán thuế tại Hà Nội trọn gói, chính xác
5. Các lưu ý khi nộp lại báo cáo tài chính
Khi nộp lại báo cáo tài chính, doanh nghiệp cần đặc biệt chú ý đến một số điểm quan trọng để đảm bảo quá trình này diễn ra thuận lợi và hợp pháp. Dưới đây là những lưu ý quan trọng mà doanh nghiệp cần ghi nhớ:
5.1 Chịu trách nhiệm về số liệu sửa đổi
Doanh nghiệp cần cam kết chịu trách nhiệm hoàn toàn về tính chính xác và hợp pháp của các số liệu sửa đổi trong báo cáo tài chính. Việc điều chỉnh phải được thực hiện một cách cẩn thận, tuân thủ nguyên tắc kế toán và các quy định pháp lý hiện hành. Bất kỳ sai sót hoặc gian lận nào trong báo cáo tài chính sẽ làm phát sinh các hậu quả nghiêm trọng, bao gồm việc bị xử phạt hành chính hoặc truy cứu trách nhiệm hình sự.
5.2 Tuân thủ đúng quy định về thời gian và trình tự thủ tục
Việc nộp lại báo cáo tài chính phải thực hiện đúng thời gian và quy trình mà cơ quan thuế hoặc các cơ quan chức năng đã quy định. Thông thường, khi phát hiện sai sót, doanh nghiệp cần nhanh chóng tiến hành sửa đổi và nộp lại trong thời gian ngắn nhất để tránh bị phạt do chậm trễ. Đồng thời, việc thực hiện đúng quy trình thủ tục cũng giúp cơ quan chức năng dễ dàng tiếp nhận và xử lý yêu cầu sửa đổi, điều chỉnh của doanh nghiệp.
5.3 Cung cấp thông tin đầy đủ và rõ ràng
Doanh nghiệp cần đảm bảo rằng công văn xin nộp lại báo cáo tài chính được trình bày rõ ràng và đầy đủ các thông tin yêu cầu, bao gồm lý do sửa đổi, các khoản mục bị điều chỉnh, và chứng từ liên quan. Việc này sẽ giúp cơ quan thuế hoặc cơ quan có thẩm quyền hiểu rõ lý do sửa đổi và xét duyệt hồ sơ nhanh chóng hơn.
5.4 Tích cực phối hợp với cơ quan thuế
Trong trường hợp có yêu cầu thêm thông tin hoặc tài liệu bổ sung từ cơ quan thuế, doanh nghiệp cần phối hợp kịp thời và cung cấp đầy đủ các tài liệu cần thiết. Sự chủ động và hợp tác của doanh nghiệp sẽ giúp quá trình giải quyết vấn đề diễn ra nhanh chóng và hiệu quả hơn.
5.5 Lưu trữ đầy đủ hồ sơ liên quan
Sau khi hoàn tất việc nộp lại báo cáo tài chính, doanh nghiệp cần lưu trữ tất cả các tài liệu liên quan, bao gồm công văn xin phép, báo cáo tài chính sửa đổi và các chứng từ bổ sung (nếu có). Việc này không chỉ giúp doanh nghiệp có thể tra cứu lại khi cần thiết mà còn là cơ sở để giải trình trong các trường hợp kiểm tra, thanh tra của cơ quan chức năng.
5.6 Chú trọng việc công khai báo cáo tài chính
Khi nộp lại báo cáo tài chính, doanh nghiệp cũng cần lưu ý đến việc công khai báo cáo tài chính theo quy định của pháp luật. Việc công khai này không chỉ giúp đảm bảo tính minh bạch mà còn tạo sự tin tưởng đối với các cơ quan chức năng và các bên liên quan.
>>> Mời bạn tham khảo dịch vụ do ACC Hà Nội cung cấp Dịch vụ kiểm toán báo cáo tài chính tại Hà Nội nhanh chóng với chi phí hợp lý.
6. Những câu hỏi thường gặp
Có cần phải nộp lại báo cáo tài chính trong thời gian quy định không?
Trả lời: Có, doanh nghiệp cần nộp lại báo cáo tài chính trong thời gian quy định để tránh bị xử phạt vì vi phạm quy định về thời gian nộp báo cáo tài chính. Thông thường, sau khi phát hiện sai sót, doanh nghiệp phải nhanh chóng lập và nộp lại báo cáo điều chỉnh trong vòng một khoảng thời gian nhất định do cơ quan thuế quy định.
Cơ quan nào tiếp nhận công văn xin nộp lại báo cáo tài chính?
Trả lời: Công văn xin nộp lại báo cáo tài chính sẽ được gửi tới cơ quan thuế hoặc cơ quan có thẩm quyền nơi doanh nghiệp đã đăng ký nộp báo cáo tài chính ban đầu. Thường là Chi cục Thuế quản lý trực tiếp doanh nghiệp.
Công văn xin nộp lại báo cáo tài chính có được chấp nhận ngay không?
Trả lời: Việc chấp nhận hay từ chối công văn xin nộp lại báo cáo tài chính phụ thuộc vào cơ quan thuế hoặc cơ quan có thẩm quyền xem xét và kiểm tra. Nếu lý do nộp lại hợp lý và có đầy đủ chứng từ hỗ trợ, yêu cầu của doanh nghiệp thường sẽ được chấp nhận.
Việc nộp lại báo cáo tài chính không chỉ là một nghĩa vụ pháp lý mà còn là trách nhiệm của doanh nghiệp đối với các cơ quan thuế và các bên liên quan. Để đảm bảo quá trình diễn ra suôn sẻ, doanh nghiệp cần tuân thủ nghiêm túc các quy định về thời gian, thủ tục và cam kết về tính chính xác của số liệu. ACC Hà Nội hy vọng bài viết Quy trình làm công văn xin nộp lại báo cáo tài chính có thể giúp ích cho bạn.

Để lại một bình luận